
Özet
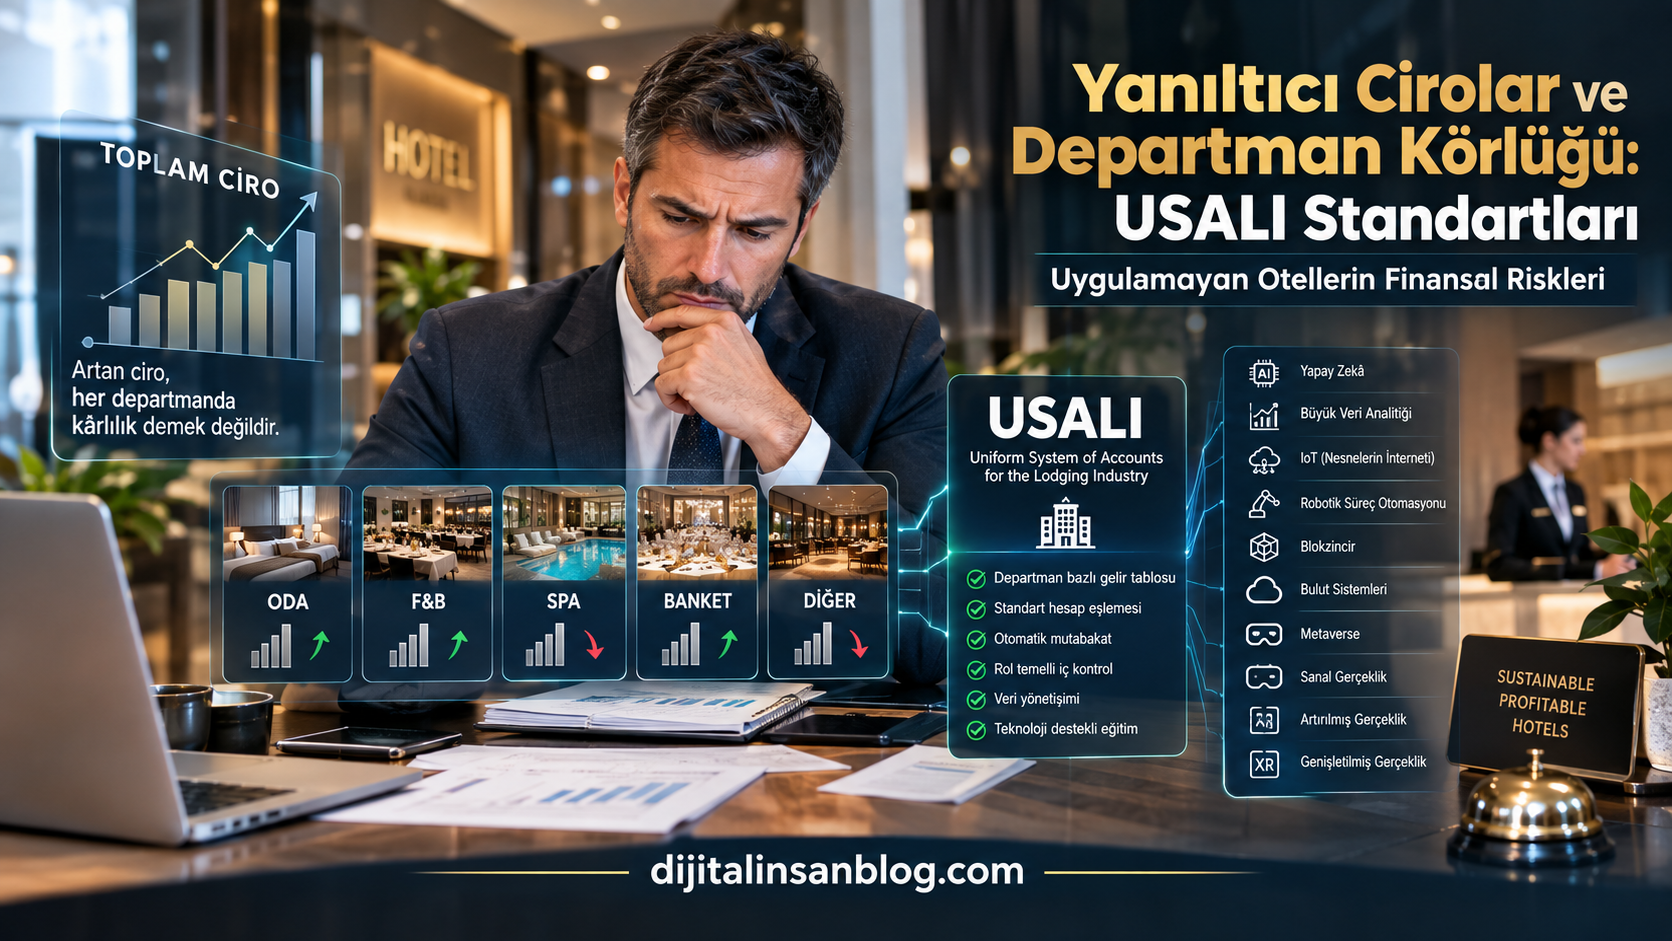
Otel işletmelerinde toplam cironun artması, işletmenin her departmanda değer ürettiğini veya sürdürülebilir biçimde kârlı olduğunu tek başına göstermez. Odalar, yiyecek ve içecek (F&B), SPA, banket ve diğer faaliyetlerin farklı maliyet sürücüleri bulunmasına karşın gelir ve giderlerin departmanlara doğru dağıtılmadığı bir hesap düzeni, zarar eden birimlerin başarılı birimlerin cirosu altında görünmez kalmasına neden olur. Bu çalışma, Otelcilik Sektörü için Tekdüzen Hesap Sistemi’nin (Uniform System of Accounts for the Lodging Industry–USALI) uygulanmamasından doğan departman körlüğünü; gelir kaçağı, yanlış maliyet tahsisi, karşılaştırıla bilirlik kaybı ve karar riski boyutlarıyla incelemektedir. Kavramsal literatür incelemesine dayanan çalışmada USALI ile Türkiye’deki Tekdüzen Hesap Planı’nın amaçları ayrıştırılmakta; yapay zekâ, büyük veri analitiği, nesnelerin interneti, robotik süreç otomasyonu, blokzincir, bulut sistemleri, metaverse, sanal gerçeklik, artırılmış gerçeklik ve genişletilmiş gerçekliğin finansal kontrol süreçlerine katkısı değerlendirilmektedir. Bulgular, yasal kayıt düzeninin departman yönetim raporlamasının yerini tutmadığını; mülk yönetim sistemi, satış noktası, kanal yöneticisi, SPA, stok, bordro ve muhasebe sistemleri bütünleşmediğinde sunulmuş fakat faturalandırılmamış hizmetlerin çoğaldığını göstermektedir. Şeffaf raporlama için departman bazlı gelir tablosu, standart hesap eşlemesi, otomatik mutabakat, rol temelli iç kontrol, veri yönetişimi ve teknoloji destekli çalışan eğitimi birlikte önerilmektedir. Sonuç olarak USALI, yalnızca muhasebe sınıflandırması değil, toplam ciro yanılsamasını departman katkısına dönüştüren bir yönetim dili olarak değerlendirilmelidir.
Anahtar Kelimeler: USALI, Otel Muhasebesi, Departman Kârlılığı, Gelir Kaçağı, Yapay Zekâ, Genişletilmiş Gerçeklik, Turizm 5.0
Misleading Revenues and Departmental Blindness: Financial Risks of Hotels Not Applying USALI Standards
Abstract
An increase in a hotel’s total revenue does not, by itself, demonstrate that every department creates value or that the property is sustainably profitable. Rooms, food and beverage (F&B), SPA, banqueting, and other operations have different cost drivers. When revenue and expenses are not accurately assigned to these departments, losses in one unit remain hidden beneath the revenue generated by another. This study examines the departmental blindness arising from non-adoption of the Uniform System of Accounts for the Lodging Industry (USALI) through the dimensions of revenue leakage, inaccurate cost allocation, loss of comparability, and decision risk. Based on a conceptual literature review, the study distinguishes the managerial purpose of USALI from the statutory purpose of Türkiye’s Uniform Chart of Accounts and evaluates how artificial intelligence, big-data analytics, the Internet of Things, robotic process automation, blockchain, cloud systems, the metaverse, virtual reality, augmented reality, and extended reality can support financial control. The synthesis indicates that statutory bookkeeping cannot substitute for departmental management reporting. It also shows that delivered but unbilled services become more likely when property-management, point-of-sale, channel-management, SPA, inventory, payroll, and accounting systems are not integrated. Departmental income statements, standardized account mapping, automated reconciliation, role-based internal control, data governance, and technology-supported employee training are jointly proposed for transparent reporting. USALI should therefore be understood not merely as an accounting classification but as a managerial language that converts the illusion of total revenue into evidence about departmental contribution.
Keywords: USALI, Hotel Accounting, Departmental Profitability, Revenue Leakage, Artificial Intelligence, Extended Reality, Tourism 5.0
1. Giriş
Otel, aynı çatı altında farklı üretim ve hizmet mantıklarının eş zamanlı çalıştığı bileşik bir işletmedir. Bir oda gecesi kapasiteye bağlı ve dayanıksız bir ürünken restoran hizmeti; hammadde, reçete, fire, personel ve masa devir hızıyla yönetilir. SPA hizmetinde terapist zamanı, sarf malzemesi ve kabin kapasitesi; bankette ise sözleşme, kişi başı paket, ekipman ve dönemsel iş gücü öne çıkar. Bu heterojen yapı nedeniyle yalnızca işletme toplamına bakan bir gelir tablosu, yöneticinin “hangi departman ne kadar değer üretiyor?” sorusunu yanıtlamaz. Otel performansı literatürü de finansal ve finansal olmayan ölçütlerin birlikte, fakat sorumluluk merkezlerini görünür kılacak biçimde kullanılmasını önermektedir (Atkinson ve Brander Brown, 2001; Evans,2005; Harris ve Mongiello, 2001; Sainaghi, 2010).
Toplam ciro, büyümeyi anlatan güçlü fakat eksik bir göstergedir. İndirimle satılan odalar doluluğu yükseltebilir; buna karşılık dağıtım komisyonu, kat hizmetleri iş gücü, enerji ve sarf tüketimi hesaba katılmadığında artan satış kâra dönüşmeyebilir. Benzer biçimde restoran cirosu yükselirken reçete sapmaları, ikramlar, fireler ve fazla mesai departman sonucunu aşındırabilir. Gelirin görünür, maliyetin ise ortak havuzlarda saklı olduğu raporlama düzeninde yönetici, yüksek ciroyu yüksek performansla özdeşleştirme eğilimindedir. Oysa gelir yönetiminin fiyat ve kapasite optimizasyonundan toplam otel kârına doğru genişlemesi gerektiği uzun süredir vurgulanmaktadır (Cross vd., 2009; Kimes, 1989; Noone vd., 2011).
USALI bu soruna otel faaliyetlerini işletilen departmanlar, dağıtılmamış faaliyet giderleri ve sabit nitelikli yükler biçiminde ayıran ortak bir raporlama diliyle yaklaşır. Standardın tarihsel gelişimi, otel yöneticilerinin benzer işletmeler arasında anlamlı karşılaştırma yapma gereksinimiyle ilişkilidir (Kwansa ve Schmidgall, 1999; Schmidgall, 2014; Schmidgall ve DeFranco, 2015). Ancak standart bir hesap yapısının bulunması tek başına yeterli değildir. İşlemin gerçekleştiği anda doğru departman, gelir merkezi, ürün, kanal, müşteri ve ödeme türü bilgisi üretilmezse dönem sonunda hazırlanan rapor biçimsel olarak düzenli görünse bile ekonomik gerçeği temsil etmeyebilir.
Dijitalleşme bu noktada iki yönlü etki gösterir. Mülk yönetim sistemi (property management system–PMS), satış noktası (point of sale–POS), merkezi rezervasyon, kanal yönetimi, müşteri ilişkileri, stok, satın alma, SPA, bordro ve genel muhasebe uygulamaları doğru biçimde bütünleştirildiğinde her işlem izlenebilir bir dijital kayıt zincirine dönüşür. Entegrasyon zayıf olduğunda ise aynı teknoloji yığını; mükerrer veri, farklı departman kodları, manuel aktarımlar ve mutabakat açıkları üretir. Akıllı konaklama ekosisteminin ön koşulu, yalnızca daha fazla teknoloji değil, sistemler arası birlikte çalışabilirliktir (Buhalis ve Leung, 2018; Gretzel vd., 2015a; Neuhofer vd., 2015).
Yapay zekâ (AI), büyük veri analitiği ve süreç otomasyonu olağandışı işlem örüntülerini belirleme, talep ve maliyet tahmini yapma ve mutabakatları hızlandırma potansiyeli taşır. Metaverse, sanal gerçeklik (VR), artırılmış gerçeklik (AR) ve genişletilmiş gerçeklik (XR) ise çoğunlukla pazarlama ve deneyim tasarımıyla anılsa da, çalışanların gerçek sisteme zarar vermeden simülasyon ortamında eğitilmesi, görev akışının mekânsal olarak gösterilmesi ve iç kontrol senaryolarının tekrarlanması bakımından finansal veri kalitesini dolaylı biçimde destekler. Bununla birlikte teknoloji, hatalı hesap planını veya belirsiz sorumlulukları kendiliğinden düzeltemez; zayıf süreçleri daha hızlı çoğaltma riski de taşır (Appelbaum vd., 2017; Moll ve Yigitbasioglu, 2019; Quattrone, 2016).
Bu çalışmanın amacı, USALI uygulamayan veya standardı yalnızca dönem sonu rapor şablonu olarak kullanan otellerde oluşan finansal riskleri açıklamak ve dijital teknolojilerle desteklenen şeffaf bir raporlama modeli önermektir. Çalışma, kavramsal ve bütünleştirici bir literatür incelemesidir. Otel yönetim muhasebesi, performans ölçümü, gelir yönetimi, bilgi sistemleri, akıllı turizm, AI, VR/AR/XR ve metaverse literatürü; departman bazlı hesap verebilirlik ekseninde birlikte okunmuştur. Bu amaç doğrultusunda önce kavramlar arasındaki ilişki kurulmakta, ardından toplam ciro yanılgısı, departman kârlılığının ölçülememesi, gelir kaçakları, güven kaybı ve şeffaf raporlama çözümü sırasıyla ele alınmaktadır.
2. Kavramsal Çerçeve
Finansal raporlama sorununun teknolojiyle ilişkisini doğru kurabilmek için hukuki hesap düzeni, yönetsel hesap düzeni ve operasyonel veri üretimi birbirinden ayrılmalıdır. Bu ayrım, USALI ile Tekdüzen Hesap Planı’nın rakip sistemler değil, farklı amaçlara hizmet eden tamamlayıcı katmanlar olduğunu göstermektedir.
2.1. USALI ve departman temelli yönetim muhasebesi
USALI, konaklama işletmelerinde gelir ve giderlerin faaliyetlerin ekonomik niteliğine ve yönetsel sorumluluğa göre sınıflandırılmasını sağlayan sektörel bir çerçevedir. Sistemin temel katkısı, odalar, F&B, SPA ve benzeri işletilen departmanların doğrudan gelir ve giderlerini ayırması; yönetim ve genel, satış ve pazarlama, bakımonarım ve bilgi-telekomünikasyon gibi dağıtılmamış faaliyet giderlerini ayrıca göstermesidir. Böylece bir departmanın kendi kontrol edebildiği kaynaklarla ürettiği sonuç ile işletme düzeyindeki ortak yükler birbirine karıştırılmaz (Schmidgall, 2014; Schmidgall ve DeFranco, 2015).
Departman kârı en yalın biçimiyle şu şekilde ifade edilebilir:
𝐷𝐾𝑑 = 𝐺𝑑 − 𝐷𝐺𝑑, (1)
burada 𝐷𝐾𝑑, 𝑑 departmanının kârını;𝐺𝑑, aynı departmanın gelirini; 𝐷𝐺𝑑 ise departmana doğrudan izlenebilen giderleri göstermektedir. İşletme düzeyindeki brüt faaliyet kârı için işletilen departman sonuçlarından dağıtılmamış faaliyet giderleri düşülür:

𝐷𝐹𝐺; yönetim, pazarlama, bakım, enerji ve benzeri ortak faaliyet giderlerini temsil eder. Bu gösterim basit görünse de hangi kalemin doğrudan, hangisinin ortak olduğuna ilişkin tutarlı politikalar bulunmadığında sonuç kolayca yönlendirilebilir. Yönetim muhasebesi araştırmaları, otellerde bütçe, sapma analizi, kârlılık analizi ve performans ölçümü uygulamalarının örgütsel koşullara bağlı olduğunu göstermektedir (Mia ve Patiar, 2001; Pavlatos ve Paggios, 2009; Potter ve Schmidgall, 1999).
USALI dış finansal raporlama standardı değildir; yatırımcıya sunulan genel amaçlı finansal tabloların yerine geçmez. Asıl işlevi, faaliyet sonucunu yöneticinin müdahale edebileceği alanlara ayırmak, dönemler ve benzer tesisler arasında karşılaştırmayı kolaylaştırmak ve bütçe sorumluluğunu belirginleştirmektir. Bu nedenle yalnızca hesap kodlarının USALI başlıklarına çevrilmesi yeterli değildir. Rezervasyonun hangi kanaldan geldiği, paketin hangi unsurları içerdiği, ikram ve indirim yetkisinin kimde olduğu, sarfın hangi departmanda tüketildiği gibi operasyonel kurallar da raporlama tasarımının parçasıdır.
2.2. Tekdüzen Hesap Planı ile USALI’nin birlikte kullanımı
Türkiye’deki Tekdüzen Hesap Planı, muhasebe kayıtlarında birlik ve vergiye esas mali bilginin sistematik biçimde üretilmesi için hesap sınıfları sunar. USALI ise aynı işlemleri otel yöneticisinin performans ve sorumluluk sorularına göre yeniden sınıflandırır. Örneğin Tekdüzen Hesap Planı’nda tek bir satış veya personel gideri hesabında izlenebilen hareketlerin USALI raporunda odalar, restoran, banket veya SPA boyutlarına ayrılması gerekebilir. Dolayısıyla temel ayrım, “hangi yasal hesaba kaydedildi?” sorusu ile “hangi departman bu geliri elde etti ya da bu kaynağı tüketti?” sorusu arasındadır.
İki yapının birlikte çalışması, çok boyutlu hesap kodu veya yardımcı boyut kullanımıyla mümkündür. Genel muhasebe hesabı yasal sınıflamayı; departman kodu sorumluluk merkezini; gelir merkezi kodu işlem yerini; ürün kodu satılan hizmeti; kanal kodu rezervasyon kaynağını; proje veya etkinlik kodu ise banket gibi geçici faaliyetleri gösterebilir. Bu boyutların hesap eşleme tablosu aracılığıyla USALI satırlarına bağlanması, yasal kayıtların korunurken yönetim raporunun otomatik üretilmesini sağlar. Bilgi sistemi ile yönetim muhasebesi arasındaki uyumun performans üzerindeki önemi, bütünleşik sistem araştırmalarında da belirtilmektedir (Dechow vd., 2007; Rom ve Rohde, 2007).
En önemli hata, yasal yükümlülüklerin yerine getirilmesini yönetim bilgisinin yeterli olduğu biçiminde yorumlamaktır. Bir mizan doğru borç-alacak eşitliğine sahip olabilir; buna rağmen restoran maliyetleri odalara, SPA komisyonları genel yönetime veya online seyahat acentesi komisyonları pazarlamaya tutarsız biçimde kaydedilmiş olabilir. Bu durumda finansal kayıt teknik olarak dengededir, fakat departman sonucu analitik olarak bozuktur. Tekdüzen Hesap Planı ile USALI arasındaki köprü bu nedenle dönem sonunda yapılan bir Excel çalışması değil, işlem kaynağından rapora kadar sürdürülen veri yönetişimi olmalıdır.
2.3. Dijitalleşme, akıllı turizm ve Turizm 5.0
Dijitalleşme, analog bilginin sayısallaştırılmasından daha geniş bir dönüşümü ifade eder: süreçlerin veri üretir, bağlantılı ve yeniden tasarlanabilir hâle gelmesidir. Turizmde çevrimiçi dağıtım, mobil uygulamalar, sosyal medya ve dinamik fiyatlama bu dönüşümün ilk dalgalarını oluşturmuş; daha sonra sensörler, bulut bilişim, büyük veri ve platform ekosistemleri akıllı turizm yaklaşımını güçlendirmiştir (Buhalis ve Law,2008; Gretzel vd., 2015b; Law vd., 2014). Akıllı turizm, fiziksel altyapı, dijital veri, işletmeler ve ziyaretçiler arasında gerçek zamanlı bağlantı kurarken, otel açısından her temas noktasını finansal ve operasyonel bir olaya dönüştürmektedir. Turizm 5.0, teknoloji merkezli otomasyonun insan merkezlilik, dayanıklılık ve sürdürülebilirlikle dengelenmesi şeklinde ele alınabilir. Hospitality 5.0 tartışmaları, temassız hizmetler ve otomasyonun yanında çalışan ve konuk gereksinimlerine duyarlı bir tasarımı öne çıkarmaktadır (Pillai vd., 2021; Seyitoğlu ve Ivanov, 2020). Finans işlevi bakımından bu yaklaşım, insanı sistem dışına çıkarmak değil; tekrarlı kontrol işlerini otomatikleştirip yöneticinin istisna analizi, etik değerlendirme ve karar sorumluluğunu güçlendirmektir.
Bulut tabanlı sistemler tesisler arasında ortak hesap sözlüğü kurulmasını, merkezi güncelleme yapılmasını ve karşılaştırmalı gösterge panolarını kolaylaştırır. Nesnelerin interneti; minibar açılması, oda enerjisi, ekipman kullanımı veya stok hareketi gibi fiziksel olayları veri akışına bağlayabilir. Robotik süreç otomasyonu banka, POS ve PMS kayıtlarını eşleştirebilir. Blokzincir ise uygun kullanım alanlarında işlem bütünlüğü ve taraflar arası doğrulama sağlayabilir; ancak ölçeklenebilirlik, yönetişim ve kişisel veri gibi sınırlılıklar göz ardı edilmemelidir (Önder ve Treiblmaier, 2018; Willie, 2019). Teknolojinin değeri, modaya uygunluğundan değil, kontrol hedefiyle kurduğu ölçülebilir ilişkiden doğar.
2.4. AI ve büyük veri analitiği
AI, veriden örüntü çıkarma, tahmin üretme, sınıflandırma ve öneride bulunma yetenekleriyle otel finansında üç düzeyde kullanılabilir. Birinci düzey işlemseldir: fatura okuma, hesap kodu önerme, mükerrer kayıt belirleme ve mutabakat. İkinci düzey analitiktir: departman bazlı talep, iş gücü, hammadde ve nakit akışı tahmini. Üçüncü düzey yönetseldir: fiyat veya kampanya kararının oda geliri kadar F&B, SPA ve sadakat değeri üzerindeki etkisini senaryo olarak göstermek. Hizmet araştırmalarında AI’nın mekanik, analitik, sezgisel ve empatik görevlerde farklı roller üstlenebileceği belirtilmektedir (Huang ve Rust, 2018, 2021). Bu ayrım, finansal kararın tümüyle algoritmaya bırakılması yerine uygun görev paylaşımını destekler.
Büyük veri, yalnızca yüksek hacim değil; farklı hız, kaynak ve doğruluk düzeyindeki verilerin birlikte işlenmesi sorunudur. Çevrimiçi yorumlar, rezervasyon örüntüleri, işlem kayıtları ve sensör verileri müşteri davranışını anlamayı kolaylaştırırken veri kalitesi ve yorumlana bilirlik güçlükleri doğurur (Mariani vd., 2018;Xiang vd., 2015). Örneğin AI, aynı masada art arda iptal edilen adisyonları veya dolu odada beklenmedik derecede düşük yan gelir örüntüsünü işaretleyebilir. Bununla birlikte model, departman kodları yanlışsa güvenilir bir sonuç vermez. “Çöp veri girerse çöp sonuç çıkar” ilkesi, AI çağında da geçerlidir.
AI kullanımında açıklanabilirlik, ayrımcılık, mahremiyet ve siber güvenlik gözetilmelidir. Gelir kaçaklarını araştıran bir modelin çalışanları kanıtsız biçimde suçlayan bir gözetim aracına dönüşmesi örgütsel güveni zedeler. Uyarı, soruşturmanın sonucu değil, kontrol testinin başlangıcı olarak görülmelidir. İnsan onayı, erişim kayıtları, model performansının dönemsel sınanması ve yanlış pozitiflerin izlenmesi bu nedenle gereklidir. Otomasyonun hizmet sektöründe iş tasarımını değiştireceğine ilişkin bulgular da çalışanların sürece katılımını ve yeniden beceri kazandırmayı gerekli kılmaktadır (Ivanov ve Webster, 2019; Tussyadiah, 2020; Wirtz vd., 2018).
2.5. Metaverse, VR, AR ve XR’nin finansal kontrolle ilişkisi
VR, kullanıcıyı bilgisayar tarafından oluşturulan ortama taşıyan kapsayıcı deneyimi; AR, fiziksel çevrenin üzerine dijital bilgi yerleştirilmesini; XR ise VR, AR ve karma gerçeklik uygulamalarını kapsayan üst kavramı ifade eder. Metaverse ise süreklilik, sosyal etkileşim, dijital temsil ve ekonomik değişim özellikleri taşıyan bağlantılı sanal ortamlar bütünü olarak tartışılmaktadır (Dwivedi vd., 2022). Turizm literatürü bu teknolojileri destinasyon önizleme, pazarlama, kültürel miras yorumu ve deneyim tasarımı bağlamında incelemiştir (Guttentag, 2010; tom Dieck ve Jung, 2018; Tussyadiah vd., 2018; Yung ve Khoo-Lattimore, 2019).
Finansal kontrol bakımından en yakın kullanım alanı eğitim ve süreç prova ortamıdır. Yeni bir resepsiyon çalışanı, gerçek konuk hesabını etkilemeden sanal senaryoda erken giriş, oda yükseltme, paket ayrıştırma, depozito, şehir vergisi ve iade işlemlerini uygulayabilir. Restoran çalışanı AR gözlüğü veya tablet üzerinden doğru porsiyon, adisyon açma, ikram yetkisi ve stok düşüm adımlarını görebilir. SPA resepsiyonisti paket içindeki hizmetin gelir ayrıştırmasını ve terapist komisyonunu senaryo üzerinde öğrenebilir. Kapsayıcı ortamların varlık ve katılım hissi oluşturması, öğrenme aktarımını destekleyebilir; ancak donanım maliyeti, kullanıcı rahatsızlığı ve içerik güncelleme yükü dikkate alınmalıdır (Flavián vd., 2019; Loureiro vd., 2020).
Metaverse tabanlı uzaktan oryantasyon, farklı tesislerdeki çalışanlara ortak USALI terminolojisini ve işlem kurallarını aynı simülasyonla öğretebilir. Dijital ikiz üzerinde bir konuk yolculuğu izlendiğinde, rezervasyondan çıkışa kadar her temasın hangi sisteme ve hesap boyutuna veri göndermesi gerektiği görünür olur. Böyle bir uygulamanın başarı ölçütü eğitimin yenilik algısı değil; hata oranı, mutabakat farkı, faturalandırılmamış işlem ve işlem tamamlama süresindeki değişimdir. Metaverse’in turizmde dönüştürücü olabileceği ileri sürülmekle birlikte çalışabilirlik, etik, erişilebilirlik ve yönetişim sorunları sürmektedir (Buhalis vd., 2023; Dwivedi vd., 2022). Bu nedenle XR yatırımı, kontrol tasarımının yerine değil, uygulanabilirliğini güçlendirmek üzere kullanılmalıdır.
Kavramsal çerçeve, finansal doğruluğun hesap planı, süreç, teknoloji ve insan yetkinliğinin ortak ürünü olduğunu ortaya koymaktadır. Bu çerçeveden hareketle aşağıdaki bölümlerde USALI uygulanmadığında belirginleşen beş temel sorun alanı incelenmektedir.
3. Sektördeki Finansal Yanılgı: Toplam Ciro Yüksekliğinin Departman Zararlarını Gizlemesi
Toplam ciro yanılgısının temelinde, büyüklük ile katkının birbirine karıştırılması bulunur. Bir işletmenin toplam geliri
𝑇𝐺 = 𝐺oda + 𝐺F&B + 𝐺SPA + 𝐺diğer (3)
olarak artsa bile her bir gelirin marjı, kapasite tüketimi ve edinme maliyeti aynı değildir. Paket fiyatın tamamının oda gelirine yazılması, F&B ve SPA’yı gelir üretmeyen maliyet merkezleri gibi gösterebilir. Bunun tersi durumda, oda paketindeki kahvaltı tutarı gerçek ekonomik değerinin üzerinde restorana aktarılırsa F&B performansı yapay biçimde yükselir. Dolayısıyla toplam tutarın doğru olması, bileşenlerin doğru olduğu anlamına gelmez.
Oda departmanı yüksek katkı marjına sahip görünse de bu sonuç satış kanalı maliyetinden bağımsız düşünülemez. Online seyahat acentesi komisyonları, sadakat programı maliyeti, ücretsiz gece yükümlülükleri ve dağıtım ücretleri farklı hesaplarda saklandığında kanal bazlı net gelir görünmez. Rekabetçi fiyatlamanın doluluk ve oda başına gelir üzerindeki etkileri kadar, fiyatın kâra nasıl dönüştüğü de önemlidir (Enz vd.,2009). Gelir yönetimi bu nedenle yalnızca RevPAR’ı değil, edinme maliyeti düşülmüş net oda gelirini ve toplam konuk değerini dikkate almalıdır (Noone vd., 2003, 2011).
F&B departmanında yüksek satış, özellikle enflasyonist dönemlerde yanıltıcıdır. Menü fiyatı arttığı için ciro nominal olarak büyürken gıda maliyeti, enerji ve iş gücü daha hızlı artabilir. Standart reçete ile fiilî tüketim karşılaştırılmıyorsa porsiyon sapması, fire, personel yemeği ve kayıt dışı ikramlar satış maliyetine doğru yansımaz. Lüks otellerde F&B’nin marka konumlandırması ve talep oluşturma katkısı bulunsa da departmanın ekonomik sonucu, oda departmanından farklı bir maliyet yapısına sahiptir (Mun vd., 2021).
Bu nedenle restoranın varlığını yalnızca doğrudan marjla değerlendirmek kadar, zararı toplam ciro içinde gizlemek de hatalıdır. Toplam ciro odaklı teşvik sistemi sorunu büyütebilir. Satış ekibi gelir hedefini aşmak için düşük marjlı paketler verebilir; banket yöneticisi ücretsiz ekipman ve fazla mesaiyi fiyatlamadan sözleşme yapabilir; SPA ekibi yüksek komisyonlu dış terapistlerle satış hacmini artırabilir. Yönetici primi ciroya bağlıysa maliyet ve tahsilat kalitesi ikincil hâle gelir. Otel işletmelerinde finansal olmayan ölçütlerin teşvik sistemine eklenmesinin performans etkisini gösteren çalışmalar, tek göstergenin davranışı daraltabileceğine işaret etmektedir (Banker vd., 2000). USALI tabanlı departman sonucu bu nedenle yalnızca rapor değil, sorumluluk ve teşvik mimarisidir.
Bir başka yanılgı, doluluk oranının faaliyet başarısıyla eşitlenmesidir. Doluluk, satılan oda sayısının müsait oda sayısına oranıdır; fiyat, kanal maliyeti, konuk başına değişken gider ve yan gelir hakkında tek başına bilgi vermez. Aynı doluluğa sahip iki otelden biri doğrudan kanalla, diğeri yüksek komisyonlu aracılarla satış yapabilir. Birincisi daha düşük brüt ciroyla daha yüksek nakit katkısı sağlayabilir. Otel etkinliği araştırmaları, ölçek ve pazar koşulları kadar kaynak kullanımının da performans farklılıklarını açıkladığını göstermektedir (Assaf ve Magnini, 2012; Barros, 2005; Parte-Esteban ve Alberca-Oliver, 2015).
Bu sorunu gidermek için yönetim panelinde toplam ciro yanında departman kârı, departman kâr marjı, edinme maliyeti sonrası gelir, müsait oda başına brüt faaliyet kârı ve kanal bazlı katkı gösterilmelidir. Gerçekleşen değerler bütçe, önceki yıl ve uygun bir emsal kümesiyle karşılaştırılmalıdır. Karşılaştırmada tesis sınıfı, konum, hizmet kapsamı ve sahiplik yapısı gözetilmezse USALI uyumlu veri dahi yanlış yorumlanabilir.
Ölçümün amacı sıralama yapmak değil, sapmanın nedenini belirlemek olmalıdır. Toplam ciro yanılgısı departmanların ayrı ekonomik birimler olarak incelenmesini gerekli kılar. Bu gereklilik, bir sonraki bölümde odalar, F&B ve SPA’nın gerçek kârlılığının neden ölçülemediği sorusuna geçiş sağlamaktadır.
4. Odalar, F&B veya SPA Departmanlarının Gerçek Kârlılıklarının Ölçülememesi
Gerçek departman kârlılığının ölçülememesinin ilk nedeni, gelir ayrıştırma kuralının bulunmamasıdır. Odakahvaltı, yarım pansiyon, SPA kredisi veya havaalanı transferi içeren bir pakette tek bir satış fiyatı tahsil edilir. Paket geliri, bağımsız satış fiyatları veya tutarlı bir yönetim politikası temelinde bileşenlere dağıtılmadığında departman gelirleri tesadüfi hâle gelir. İkinci neden, doğrudan giderlerin yanlış yerde izlenmesidir. Oda buklet malzemesi, restoran sarfı, SPA ürün maliyeti veya departman bordrosu ortak gider hesabında tutulduğunda ilgili yönetici maliyetini göremez. Üçüncü neden ise ortak giderlerin performans değerlendirmesinde keyfî dağıtılmasıdır.
USALI yaklaşımında departman yöneticisinin kontrol edemediği genel giderlerin departman kârından ayrı gösterilmesi, hesap verebilirliğin sınırını korur. Ancak karar amaçlı ek analizlerde ortak kaynakların nedensonuç ilişkisine dayalı dağıtımı yararlı olabilir. Faaliyet tabanlı maliyetleme, maliyeti oda sayısı gibi tek bir anahtar yerine rezervasyon işlemi, temizlik saati, satın alma emri, servis adedi veya metrekare gibi sürücülerle ilişkilendirir. Müşteri kârlılığı ve faaliyet tabanlı maliyetleme çalışmaları, geleneksel toplulaştırmanın kârlı görünen müşteri veya hizmetleri farklı gösterebildiğini ortaya koymaktadır (Faria vd., 2018; Guilding vd., 2001). Burada önemli nokta, USALI’nin standart departman raporu ile özel kararlar için yapılan maliyet dağıtımının birbirine karıştırılmamasıdır.
Odalar departmanında satılan oda başına temizlik süresi, çamaşırhane kilogramı, buklet tüketimi ve dağıtım maliyeti izlenmelidir. Kat hizmetleri bordrosunun tamamını sabit gider saymak, doluluk değişiminin iş gücü üzerindeki etkisini gizler; tamamını değişken saymak ise kadrolu personel gerçeğini bozar. Karma maliyetlerin uygun yöntemlerle ayrıştırılması gerekir. Ayrıca kullanım dışı odalar, ücretsiz konaklamalar ve personel odaları kapasite raporunda açıkça tanımlanmalıdır. Aksi hâlde müsait oda sayısı değiştirilerek doluluk ve RevPAR göstergeleri etkilenebilir.
F&B departmanında satış maliyetinin güvenilirliği; satın alma, mal kabul, depo, reçete, üretim ve POS verilerinin bağlantısına bağlıdır. Teorik tüketim, satılan ürün adedi ile standart reçetenin çarpımından hesaplanırken fiilî tüketim başlangıç stoku artı alışlar eksi kapanış stokudur. Aradaki fark;
Sapma=Fiili Tüketim – Teorik Tüketim (4)
olarak izlenebilir. Farkın bozulma, porsiyonlama, kayıt hatası, ikram veya suiistimal kaynaklı olup olmadığı araştırılmalıdır. Aylık toplam gıda maliyeti yüzdesi tek başına neden analizi sunmaz; ürün, vardiya, satış noktası ve sorumlu bazında ayrıntı gerekir.
SPA departmanında hizmet geliri, perakende ürün satışı, üyelik ve paket kullanımının ayrıştırılması önemlidir. Ön ödemeli üyeliğin tamamını tahsilat tarihinde gelir yazmak, henüz sunulmamış hizmeti dönem sonucuna taşır. Terapist komisyonu doğru hizmet ve döneme bağlanmazsa çalışan verimliliği ölçülemez. Kabin doluluğu yüksek görünürken indirim, ücretsiz kullanım veya paket içi tahsis nedeniyle gelir düşük kalabilir. Bu nedenle müsait terapi saati başına gelir, terapist saati başına katkı, yeniden rezervasyon oranı ve ürün brüt marjı birlikte değerlendirilmelidir.
Banket ve toplantı faaliyetlerinde sözleşme fiyatı ile gerçekleşen tüketim arasında çok sayıda fark oluşabilir. Son dakika kişi sayısı artışı, ek ekipman, salon uzatması, içecek tüketimi ve fazla mesai siparişe eklenmezse etkinlik cirosu eksik; maliyeti ise yüksek görünür. Etkinlik emri, POS, stok ve bordro sistemleri aynı etkinlik kodunu kullanmalıdır. Böylece her etkinlik küçük bir proje gibi kapanış kontrolünden geçirilebilir.
Bu süreç yalnızca gelir kaybını önlemez; hangi etkinlik türünün ve müşteri segmentinin kârlı olduğunu da gösterir. Departmanlar arası transferler ayrıca politika gerektirir. Restoranın oda servisine, çamaşırhanenin SPA’ya veya teknik servisin bankete sunduğu hizmetler hiç kaydedilmezse kaynak tüketimi yanlış yerde kalır. Buna karşılık her iç hizmete keyfî kâr eklemek departmanlar arasında yapay sonuç oluşturur. Yönetim, transferlerin maliyetle mi, standart fiyatla mı yoksa yalnızca miktar olarak mı izleneceğini kullanım amacına göre belirlemeli; yöntemi dönemler arasında tutarlı uygulamalıdır.
Kârlılık analizinin davranışsal boyutu da vardır. Departman yöneticisi kontrol edemediği giderlerden sorumlu tutulursa rapora güvenmez; kontrol edebildiği maliyetler görünmezse iyileştirme fırsatını göremez. Yönetim muhasebesi sisteminin bilgi uygunluğu ile yönetsel performans arasındaki ilişki, otel bağlamında desteklenmiştir (Mia ve Patiar, 2001). Dengeli ölçüm sistemleri de finansal sonuçların hizmet kalitesi, çalışan, süreç ve müşteri göstergeleriyle birlikte okunmasını önermektedir (Denton ve White, 2000; Sainaghi vd., 2013). Dolayısıyla gerçek kârlılık, yalnızca daha ayrıntılı hesap değil, sorumlulukla uyumlu ölçüm tasarımı gerektirir.
Departman sonucu hesaplanamadığında gelirin tam kayda alınıp alınmadığı da doğrulanamaz. Ölçüm eksikliği böylece entegrasyon eksikliğine ve faturalandırılmayan hizmet riskine bağlanmaktadır.
5. Entegrasyon Eksikliği Nedeniyle Faturalandırılmayan Gelir Kaçakları
Gelir kaçağı, sunulan bir hizmetin hiç faturalandırılmaması, eksik tutarla faturalandırılması, yanlış departmana kaydedilmesi, yetkisiz indirimle azaltılması veya tahsil edilememesi sonucunda ekonomik faydanın kaybolmasıdır. Otelde konuk yolculuğu çok sayıda sistem ve çalışan arasında ilerlediği için kaçak riski işlem hacmiyle birlikte büyür. Rezervasyon merkezi oda ve paketi satar; PMS konaklamayı yönetir; POS restoran harcamasını; SPA yazılımı terapiyi; kanal yöneticisi fiyat ve envanteri; ödeme altyapısı tahsilatı; muhasebe sistemi ise finansal kaydı tutar. Bu zincirde ortak işlem kimliği bulunmadığında mutabakat insan hafızasına kalır.

Tipik bir örnek, restoran adisyonunun oda hesabına aktarılması sırasında oda numarasının yanlış girilmesidir. İşlem askıda kalabilir, başka konuğa gidebilir veya gece denetiminde silinebilir. SPA hizmeti ayrı takvim uygulamasında tamamlandı işaretlenip PMS’ye aktarılmazsa konuk çıkış yapar, gelir kaybolur. Minibar tüketimi geç bildirildiğinde hızlı çıkış yapan konuğa ulaşılamaz. Bankette ek talepler sözleşme ekine dönüştürülmez. Bu olayların her biri küçük görünse de yüksek işlem hacminde anlamlı tutara ulaşır. Entegrasyon, yalnızca iki sistem arasında dosya aktarımı değildir. Ana veri, zamanlama, hata yönetimi ve sahiplik uyumu gerektirir. POS’taki “kahvaltı” kodu muhasebede “diğer gelir” satırına bağlanmışsa teknik aktarım başarılı, finansal sınıflama başarısızdır. Arayüzün çalışmadığı işlemler kuyrukta bekliyor fakat kimseye bildirim gitmiyorsa entegrasyon görünürde vardır. Bu nedenle her arayüz için kaynak sistem, hedef sistem, aktarım sıklığı, kontrol toplamı, hata sorumlusu ve yeniden işleme kuralı tanımlanmalıdır. Akıllı konaklama çalışmalarında öne çıkan birlikte çalışabilirlik ilkesi, finansal kontrolün de temelidir (Buhalis ve Leung, 2018).
Günlük gelir mutabakatı dört kanıtı bağlamalıdır: sunulan hizmet, sistemde oluşan satış, konuk folyosu veya fatura ve tahsilat. Oda gelirinde PMS oda durumu ve geceleme kaydı; restoranda POS kapanışı ve ödeme; SPA’da randevu tamamlanma kaydı; bankette etkinlik emri başlangıç noktasıdır. Her kaynak sistemin işlem adedi ve tutarı hedef sistemle otomatik karşılaştırılabilir. Farklar tutar eşiğine göre değil, risk niteliğine göre de önceliklendirilmelidir. Sıfır tutarlı işlem, manuel fiyat değişimi, iptal sonrası yeniden açma, yüksek ikram oranı ve kapanış saatinden sonraki düzeltme tipik istisnalardır.
AI ve süreç madenciliği bu alanda önemli katkı sunar. Kural tabanlı kontrol bilinen ihlalleri yakalarken makine öğrenmesi, normal davranıştan sapmaları belirleyebilir. Örneğin aynı kullanıcının belirli vardiyada ortalamanın üzerinde iptal yapması; belirli oda tiplerinde paket bileşeninin sürekli eksik ayrıştırılması veya yüksek doluluk günlerinde minibar gelirinin beklenmedik ölçüde düşmesi uyarı üretebilir. Süreç madenciliği olay günlüklerinden gerçek işlem yolunu çıkararak tasarlanan süreçten sapmaları gösterir. İş analitiği ve kurumsal sistemlerin yönetim muhasebesini daha sürekli ve ileriye dönük hâle getirme potansiyeli bulunmaktadır (Appelbaum vd., 2017; Möller vd., 2020).
Nesnelerin interneti fiziksel tüketim ile faturalama arasındaki boşluğu azaltabilir. Sensörlü minibar, stok hareketini veya kapak açılmasını bildirebilir; enerji yönetim sistemi dolu ve boş odadaki tüketimi karşılaştırabilir; RFID destekli tekstil takibi çamaşırhane kayıplarını izleyebilir. Ancak sensör sinyali her zaman satış kanıtı değildir. Minibarın açılması tüketim anlamına gelmeyebilir; sensör arızası hatalı ücret doğurabilir. Bu nedenle otomatik kayıt, makul doğrulama ve konuğa itiraz olanağıyla tasarlanmalıdır.
Blokzincir, özellikle birden çok bağımsız tarafın aynı rezervasyon veya ödeme olayını doğrulaması gereken alanlarda değişmez kayıt sağlayabilir. Dağıtım komisyonları, sadakat puanları ve tedarik zinciri belgeleri olası kullanım alanlarıdır (Önder ve Treiblmaier, 2018; Willie, 2019). Bununla birlikte mevcut verinin yanlış girilmesi hâlinde değişmezlik yanlışlığı kalıcılaştırır. Otelin önceliği çoğu zaman yeni bir blokzincir kurmak değil, mevcut PMS–POS–muhasebe bağlantısını ve ana veri yönetimini düzeltmektir.
Gelir kaçağının insan boyutu teknoloji kadar önemlidir. Çalışan, işlemi neden belirli koda girmesi gerektiğini anlamıyorsa en hızlı seçeneğe yönelir. Yoğun vardiyada karmaşık ekranlar, geçici şifre paylaşımı ve gecikmeli kayıt artar. VR/XR tabanlı iş başı eğitimi, nadir fakat yüksek riskli senaryoları tekrar ettirebilir: sistem kesintisi, kısmi iade, çoklu ödeme, no-show, paket değişimi veya chargeback gibi. Eğitim sonrası başarı; yalnız sınav puanıyla değil, canlı sistemdeki hata ve istisna eğilimiyle değerlendirilmelidir.
İç kontrol görevlerin ayrılığına dayanmalıdır. Satışı yapan kişinin aynı işlemi sınırsız biçimde iptal etmesi, tahsilatı iade etmesi ve gün sonunu onaylaması uygun değildir. Rol temelli yetki, iki aşamalı onay, zaman damgası ve değiştirilemez denetim izi kullanılmalıdır. Bununla birlikte aşırı onay katmanı hizmeti yavaşlatabilir. Kontrol tasarımında risk, maliyet ve konuk deneyimi dengelenmelidir. Düşük tutarlı rutin düzeltmeler örnekleme yoluyla sonradan incelenebilirken, yüksek riskli iadeler ön onaya bağlanabilir.
Entegrasyon eksikliği gelir kaybının yanında finansal tablonun güvenilirliğini de etkiler. Kayıt zincirinin doğrulanamadığı bir işletmede yönetici, banka, yatırımcı ve işletmeci şirket aynı sayıya farklı anlam yükler. Bu durum küresel standartlara uymayan tabloların yol açtığı güven sorununa geçişi zorunlu kılmaktadır.
6. Küresel Standartlara Uymayan Finansal Tabloların Neden Olduğu Güvensizlik
Finansal güven, sayının yalnız doğru olmasına değil, nasıl üretildiğinin anlaşılmasına ve başka dönemlerle karşılaştırılabilmesine bağlıdır. Aynı başlık altındaki tutar farklı tesislerde farklı içeriğe sahipse portföy analizi anlamsızlaşır. Bir otel online seyahat acentesi komisyonunu oda giderine, diğeri satış ve pazarlamaya; biri çamaşırhaneyi odalara, diğeri dağıtılmamış gidere kaydediyorsa departman marjı karşılaştırması ekonomik farktan çok sınıflama farkını yansıtır. USALI’nin ortak dili bu bilgi asimetrisini azaltmayı amaçlar (Kwansa ve Schmidgall, 1999; Schmidgall, 2014).
Yatırımcı ve kredi veren bakımından karşılaştırıla bilirlik, gelecekteki nakit akışını değerlendirme aracıdır. Toplam gelir ve net dönem kârı, faaliyet performansı ile finansman ve sahiplik yapısını birbirine karıştırabilir. Yönetim ücreti, kira, sigorta, emlak vergisi, amortisman ve finansman giderinin ayrı katmanlarda gösterilmesi; işletmecinin kontrolündeki sonuç ile mal sahibinin sermaye kararını ayırır. Bu ayrım yapılmadığında işletmeci düşük performansı sabit yüklere, mal sahibi ise yapısal sorunu yönetime yükleyebilir. Standart rapor, taraflar arasındaki sözleşmesel tartışmayı tümüyle ortadan kaldırmasa da ortak bir başlangıç noktası sağlar.

Güvensizlik bütçe sürecini de bozar. Geçmiş yıl departman verisi tutarsızsa yeni bütçe yanlış taban üzerine kurulur. Gelir merkezi açılış-kapanışları, hesap eşleme değişiklikleri ve paket dağıtım kuralları belgelendirilmezse eğilim analizi kopar. Yönetici bütçe sapmasını gerçek faaliyet değişimi sanabilir. Bu nedenle veri sözlüğü, sürüm kontrollü eşleme tablosu ve yeniden sınıflama günlüğü finansal raporun ayrılmaz ekleridir. Dijital yönetim muhasebesi literatürü, veri ve sistem mimarisinin muhasebecinin rolünü işlem kaydından analiz ve iş ortaklığına doğru değiştirdiğini göstermektedir (Granlund, 2011; Moll ve Yigitbasioglu, 2019).
Marka ve işletmeci şirketler açısından standart dışılık merkezi gözetimi sınırlar. Çok tesisli bir yapıda her otelin farklı Excel dosyası kullanması, konsolidasyonu yavaşlatır ve manuel hata riskini artırır. Dönem kapanışı uzadıkça bilgi karar değerini kaybeder. Ortak USALI hesap sözlüğü, yerel yasal hesap planlarıyla eşleştirilerek hem ülke gereklilikleri hem portföy raporlaması karşılanabilir. Yerel para birimi, vergi, hizmet bedeli ve istihdam uygulamalarındaki farklar açık uyarlama notlarıyla yönetilmelidir; standardizasyon, yerel gerçeği yok saymak anlamına gelmez.
Konuk açısından finansal güven, açık folyo ve doğru ücretlendirmede görünür. Oda, vergi, restoran, SPA ve depozito hareketlerinin anlaşılmaz açıklamalarla sunulması itiraz ve chargeback olasılığını artırır. Hatalı otomatik ücretler kısa vadede gelir gibi görünse de iade, işlem ücreti ve itibar kaybı doğurur. Dijital temas noktalarının konuk deneyimini dönüştürdüğünü gösteren çalışmalar, teknolojik kolaylığın ancak kullanıcı için değer ürettiğinde kabul gördüğünü belirtmektedir (Buhalis ve Sinarta, 2019; Neuhofer vd., 2015). Şeffaflık, bu nedenle yalnız yatırımcı raporunun değil, konuk ilişkisinin de niteliğidir.
AI tabanlı tahmin ve gösterge panoları standart olmayan veriye uygulandığında güven sorunu büyüyebilir. Görsel olarak etkileyici bir panel, hesap tanımı ve veri soy ağacı gösterilmiyorsa sahte kesinlik hissi verir. Modelin eğitim dönemi, hata aralığı ve kullanılan değişkenler bilinmeden üretilen tahmin yönetim kararı için yeterli kanıt değildir. Quattrone (2016), dijital yönetim muhasebesinin daha çok görünürlük sağlarken yeni kör noktalar da üretebileceğine dikkat çekmektedir. Dolayısıyla her KPI için tanım, formül, kaynak, güncelleme sıklığı, veri sahibi ve kalite kontrolü belirtilmelidir.
Siber güvenlik ve kişisel veri koruması, bağlı sistemlerin güvenilirliğinin diğer yüzüdür. Merkezi entegrasyon daha iyi analiz sunarken tek bir kimlik bilgisinin kötüye kullanımının etkisini genişletebilir. En az ayrıcalık, çok faktörlü doğrulama, ağ bölümlendirme, yedekleme, olay müdahale planı ve tedarikçi erişim kontrolü uygulanmalıdır. AI, biyometrik veya XR uygulamalarında davranışsal ve mekânsal veriler de işlenebileceğinden, veri minimizasyonu ve saklama süreleri açıkça belirlenmelidir. Finansal şeffaflık, sınırsız veri toplamak değil, gerekli veriyi hukuka ve amaca uygun biçimde yönetmektir.
Standart dışı raporlama bağımsız denetim ve durum tespiti maliyetini de artırır. Yatırım işlemi sırasında alıcı, geçmiş performansı yeniden sınıflandırmak zorunda kalır; belirsizlik iskonto oranına veya sözleşme güvencelerine yansıyabilir. Departman ve kanal bazlı iz bırakmayan toplu kayıtlar, gelirin sürekliliği ile maliyet esnekliğinin sınanmasını zorlaştırır. Otel performans ölçümünün çok boyutlu doğası üzerine yapılan çalışmalar, tek bir mali ölçütün işletmenin rekabetçi konumunu açıklayamayacağını göstermektedir (Phillips, 1999; Sainaghi, 2010).Güven kaybının karşıtı, daha fazla tablo üretmek değil, kaynaktan rapora izlenebilir ve ortak tanımlara dayalı bir yapı kurmaktır. Bu tespit, finansal çözüm olarak şeffaf raporlama modelinin unsurlarını belirlemektedir.
7. Finansal Çözüm: Şeffaf Raporlama
Şeffaf raporlama, her ayrıntının herkese açılması değil; karar için önemli bilginin doğru tanım, uygun yetki ve doğrulanabilir kaynakla sunulmasıdır. Etkili çözüm; yönetişim, hesap mimarisi, entegrasyon, kontrol, analitik ve yetkinlik katmanlarından oluşmalıdır. Katmanlardan biri eksik olduğunda diğerine yapılan yatırımın getirisi azalır.

İlk adım, finansal veri yönetişim kurulunun oluşturulmasıdır. Genel müdür, finans, odalar, F&B, SPA, satış, insan kaynakları ve bilgi teknolojileri temsilcileri; gelir merkezi, ürün, paket, indirim, ikram, iptal ve departman sahipliğine ilişkin politikaları birlikte belirlemelidir. Finans bölümü tek başına operasyonun tüm anlamını bilemez; operasyon da muhasebe sonuçlarını tek başına güvence altına alamaz. Her kritik veri öğesi için bir iş sahibi ve teknik sorumlu atanmalıdır.
İkinci adım, Tekdüzen Hesap Planı ile USALI arasında sürdürülebilir eşleme kurulmasıdır. Eşleme yalnız hesap numarası düzeyinde kalmamalı; departman, gelir merkezi, kanal ve ürün boyutlarını içermelidir. Yeni ürün veya paket açılışı finans ve operasyon onayından geçmeli; kullanılmayan kodlar kapatılmalı; geçmişe etkili değişiklikler sınırlanmalıdır. Aşağıdaki kontrol matrisi temel yapıyı özetlemektedir.

Üçüncü adım, sistem entegrasyonunun kontrol toplamlarıyla güvence altına alınmasıdır. Her gece PMS’deki oda geliri ile genel muhasebe kaydı; POS satışları ile ödeme ve stok; SPA tamamlanan randevuları ile folyo; banka hareketleri ile ödeme geçidi karşılaştırılmalıdır. Otomasyon yalnız başarılı kayıtları taşımamalı, başarısız işlemleri görünür bir kuyruğa almalıdır. İstisna yaşlandırması, çözülmemiş farkın kaç gündür beklediğini göstermelidir. Kapanış, “arayüz çalıştı” onayından değil, kaynak ve hedef toplamlarının eşitliğinden sonra tamamlanmalıdır.
Dördüncü adım, departman gösterge setinin ortak tanımla hazırlanmasıdır. Odalarda doluluk, ADR ve RevPAR yanında net RevPAR, edinme maliyeti, satılan oda başına iş gücü ve müsait oda başına brüt faaliyet kârı; F&B’de kişi başı gelir, masa devir hızı, ürün brüt marjı, teorik-fiilî tüketim farkı ve iş gücü yüzdesi; SPA’da müsait saat başına gelir, terapist kullanım oranı, hizmet katkısı ve perakende marjı izlenebilir. Gösterge sayısı arttıkça yönetim kalitesi kendiliğinden artmaz. Her gösterge bir karar, sorumlu ve eylem eşiğiyle bağlanmalıdır.
Beşinci adım, AI kullanımını denetlenebilir bir istisna yönetimine yerleştirmektir. Modelin görevi personeli suçlamak değil, yüksek riskli kayıtları inceleme için sıralamaktır. Örneğin üç eşleşme uygulanabilir: rezervasyon–konaklama–tahsilat; POS ürünü–stok tüketimi–ödeme; randevu–hizmet–folyo. Model, her istisnaya açıklanabilir neden kodu ve güven puanı vermelidir. İnsan incelemesinin sonucu modele geri beslenmeli; departman ve vardiya büyüklüğü dikkate alınarak adil karşılaştırma yapılmalıdır. AI’nın hizmette insan yeteneklerini tamamlayan biçimde tasarlanması, uzun vadeli kabul için önemlidir (Huang ve Rust, 2018; Wirtz vd., 2018).
Altıncı adım, rol bazlı eğitim ve oryantasyondur. Genel bir muhasebe sunumu yerine her çalışana kendi işleminin finansal zincirdeki yeri gösterilmelidir. Resepsiyon çalışanı paket, depozito ve düzeltme; servis çalışanı adisyon, ikram ve oda aktarımı; SPA personeli randevu tamamlama, ürün ve komisyon; departman yöneticisi ise bütçe, sapma ve USALI raporu üzerinde uygulama yapmalıdır. VR/XR simülasyonları yüksek riskli fakat seyrek olaylar için kullanılabilir. AR destekli kısa yönergeler canlı iş akışında doğru kodu hatırlatabilir. Teknoloji kullanımının etkinliği, eğitim öncesi ve sonrası hata oranı ile ölçülmelidir.
Yedinci adım, kapanış ve sürekli güvence düzenidir. Günlük gelir denetimi, haftalık istisna toplantısı, aylık USALI kapanışı ve üç aylık ana veri incelemesi birbirini tamamlar. İç denetim yalnız belge örneklemesi değil, veri analitiğiyle tüm işlem evreninde risk taraması yapabilir. Dış veya bağımsız gözden geçirme, hesap eşlemesinin ve KPI tanımlarının tesisler arasında tutarlılığını sınayabilir. Bu yapı sayesinde rapor, ay bittikten sonra açıklama yapan bir belge olmaktan çıkar; dönem içinde düzeltici eylemi destekleyen kontrol aracına dönüşür.
Şeffaf raporlamaya geçiş aşamalı yapılmalıdır. İlk aşamada gelir merkezleri ve günlük mutabakat; ikinci aşamada doğrudan giderler ve departman bordrosu; üçüncü aşamada kanal/müşteri katkısı ve ileri analitik; dördüncü aşamada tahmin, süreç madenciliği ve XR eğitimi ele alınabilir. Bu sıralama, düşük veri olgunluğunda pahalı AI projesine başlamanın önüne geçer. Her aşama için başlangıç değeri, hedef, sorumlu, süre ve doğrulama yöntemi belirlenmelidir.
Şeffaf raporlama modelinin başarı ölçütü, yalnız USALI biçiminde bir tablo üretmek değildir. Kapanış süresinin kısalması, manuel yevmiye sayısının düşmesi, entegrasyon farklarının azalması, faturalandırılmamış hizmetlerin belirlenmesi, bütçe tahmin doğruluğunun artması ve departman yöneticilerinin raporu kararlarında kullanması birlikte izlenmelidir. Böylece standart, uyum projesinden kurumsal öğrenme sistemine dönüşür.
8. Tartışma
İncelenen literatürün ortak sonucu, otel performansının tek boyutlu bir ölçümle açıklanamayacağıdır. Atkinson ve Brander Brown (2001), Harris ve Mongiello (2001), Evans (2005) ve Sainaghi (2010) finansal ölçütlerin strateji, müşteri, çalışan ve süreç göstergeleriyle ilişkilendirilmesi gerektiğini vurgulamaktadır. Bu çalışma söz konusu yaklaşımı departman körlüğü sorununa taşımaktadır: toplam ciro, işletmenin pazar çekimini gösterebilir; fakat gelirin hangi departmanda, hangi maliyetle ve hangi kontrol altında üretildiğini açıklamadığı için yönetsel yeterliliği sınırlıdır.
USALI literatürü, ortak terminoloji ve karşılaştırıla bilirliğin öneminde birleşmektedir (Kwansa ve Schmidgall, 1999; Schmidgall, 2014; Schmidgall ve DeFranco, 2015). Yönetim muhasebesi çalışmaları ise sistemin benimsenmesinin örgüt büyüklüğü, rekabet yoğunluğu, strateji ve yöneticinin bilgi gereksinimi gibi bağlamsal değişkenlere bağlı olduğunu göstermektedir (Mia ve Patiar, 2001; Pavlatos ve Paggios, 2009). Bu iki literatür birlikte değerlendirildiğinde USALI’nin hazır bir yazılım raporundan ibaret olmadığı anlaşılır.
Ortak sınıflama gerekli olmakla birlikte, yerel süreçlerin, sorumlulukların ve veri sahipliğinin standarda bağlanması gerekir. Gelir yönetimi literatürü de benzer bir genişleme göstermiştir. Kimes’in (1989) kapasite ve fiyat odağından Cross vd.’nin (2009) gelir yönetimi dönüşümüne ve Noone vd.’nin (2011) toplam otel gelir yönetimi yaklaşımına uzanan çizgi, oda gelirini en üst düzeye çıkarmanın nihai amaç olmadığını ortaya koymaktadır. Departman katkısı, kanal edinme maliyeti ve konuk yaşam boyu değeri dikkate alınmadığında yüksek RevPAR düşük toplam kârla birlikte görülebilir. Bu çalışma, USALI’nin gelir yönetimine gerekli maliyet ve sorumluluk zeminini sağladığını ileri sürmektedir. Faaliyet tabanlı maliyetleme ve müşteri kârlılığı araştırmaları, toplu maliyet dağıtımının hizmet veya müşteri değerini yanlış gösterebildiğini belirtmektedir (Faria vd., 2018; Guilding vd., 2001). Bununla birlikte her ortak gideri departmanlara dağıtmak da çözüm değildir. USALI raporunun kontrol edilebilir departman sonucunu koruması, performans değerlendirmesi için önemlidir; faaliyet tabanlı dağıtım ise fiyat, dış kaynak kullanımı, ürün kaldırma veya müşteri seçimi gibi belirli kararlar için ek görünüm sunmalıdır. Böylece iki yaklaşım rakip değil, farklı sorulara yanıt veren tamamlayıcı araçlar hâline gelir.
Dijitalleşme literatürü, veri bütünleşmesinin karar hızını ve kapsamını artırabileceğini; ancak örgütsel ve epistemik riskler taşıdığını göstermektedir (Granlund, 2011; Moll ve Yigitbasioglu, 2019; Quattrone, 2016). Otel bağlamında Buhalis ve Leung’un (2018) birlikte çalışabilir akıllı ekosistem yaklaşımı, PMS–POS–stok–muhasebe zincirinin neden merkezi olduğunu açıklar. Entegrasyon yoksa finans çalışanı zamanını veri taşımaya harcar; varsa fakat kontrol edilmemişse hata otomatik biçimde yayılır. Bu nedenle dijital olgunluk, sistem sayısıyla değil, ortak veri tanımı ve kontrollü işlem akışıyla ölçülmelidir.
AI literatürü hizmet otomasyonunda verimlilik, kişiselleştirme ve tahmin avantajlarını; aynı zamanda iş tasarımı, etik ve güven sorunlarını tartışmaktadır (Huang ve Rust, 2018, 2021; Ivanov ve Webster, 2019; Tussyadiah, 2020; Wirtz vd., 2018). Finansal şeffaflık açısından AI’nın en gerçekçi kısa vadeli rolü, yevmiye üretimini bütünüyle devralmak değil; mutabakat, sınıflandırma önerisi, anomali belirleme ve tahmin desteğidir. Özellikle küçük ve orta ölçekli otellerde önce ana veri ve standart işlem disiplini kurulmadan AI yatırımına geçilmesi beklenen getiriyi düşürebilir.
VR, AR ve metaverse literatürü büyük ölçüde ziyaretçi deneyimi ve pazarlamaya odaklanmaktadır (Guttentag, 2010; tom Dieck ve Jung, 2018; Tussyadiah vd., 2018; Yung ve Khoo-Lattimore, 2019). Buna karşın finansal süreçlere ilişkin doğrudan ampirik kanıt daha sınırlıdır. Bu çalışmanın oryantasyon ve iş başı eğitim önerisi, kapsayıcı simülasyonların işlem hatasını azaltabileceğine ilişkin kuramsal bir çıkarımdır.
Söz konusu çıkarımın; geleneksel eğitim, ekran tabanlı simülasyon ve XR eğitiminin hata oranı, öğrenme kalıcılığı, süre ve maliyet bakımından karşılaştırıldığı saha deneyleriyle sınanması gerekir. Yenilik etkisinin kalıcı öğrenme sanılmaması önemlidir.
Metaverse konusunda Dwivedi vd. (2022) ile Buhalis vd. (2023), ekonomik ve deneyimsel fırsatların yanında yönetişim ve birlikte çalışabilirlik sorunlarına dikkat çekmektedir. Oteller açısından sanal bir hizmetin satışı yeni gelir merkezi doğurabilir; dijital etkinlik, sanal oda gösterimi veya bağlı sadakat varlığı gibi işlemlerin hangi departmana ve döneme kaydedileceği yeniden düşünülmelidir. Ancak sanal ekonomiye ilişkin muhasebe politikası netleşmeden “metaverse geliri” etiketi kullanmak, bu makalenin eleştirdiği ciro yanılsamasının yeni biçimini oluşturabilir.
Turizm 5.0 yaklaşımı, teknoloji kullanımını insan merkezlilik ve dayanıklılıkla sınamaya olanak verir (Pillai vd., 2021; Seyitoğlu ve Ivanov, 2020). Şeffaf raporlama modelinde çalışan yalnız veri giriş noktası değildir; istisnanın bağlamını açıklayan ve kontrolü uygulayan aktördür. Hata verisi cezalandırma amacıyla kullanılırsa çalışanlar sorunları saklayabilir. Öğrenme amacıyla kullanılırsa kök neden analizi gelişir. Dolayısıyla departman körlüğünü gidermek, aynı zamanda psikolojik güven ve adil performans değerlendirmesi gerektirir.
Çalışmanın kuramsal katkısı, USALI ile dijital turizm teknolojilerini ortak bir “finansal izlenebilirlik” kavramı altında birleştirmesidir. İzlenebilirlik, işlemin kaynağından departman raporuna kadar kimlik, sınıflama, tutar, zaman, kullanıcı ve onay bilgisinin korunmasıdır. Bu kavram beş önerme üretmektedir: (i) toplam cironun karar değeri departman katkısı görünür oldukça artar; (ii) yasal hesap uygunluğu yönetim raporu uygunluğunu garanti etmez; (iii) entegrasyon, otomatik mutabakat olmadan yeterli kontrol değildir; (iv) AI’nın değeri veri yönetişimi olgunluğuna bağlıdır; (v) XR eğitiminin değeri yenilik algısıyla değil, süreç hatasındaki azalmayla ölçülmelidir.
Çalışmanın sınırlılıkları da bulunmaktadır. Kavramsal inceleme, önerilen modelin belirli bir ülke, otel ölçeği veya sahiplik yapısındaki nedensel etkisini ölçmemektedir. USALI uygulama düzeyi bağımsız, zincir ve franchise otellerde farklı olabilir. SPA veya banket içermeyen sınırlı hizmet otellerinde departman yapısı daha yalındır. Ayrıca veri koruma ve vergi düzenlemeleri ülkeye göre değişmektedir. Gelecek araştırmalar, USALI olgunluk endeksi geliştirerek departman marjı doğruluğu, kapanış süresi, gelir kaçağı ve yatırımcı güveni üzerindeki etkileri sınayabilir. Çoklu vaka çalışmaları sistem eşleme hatalarının tipolojisini; saha deneyleri ise XR eğitiminin işlem doğruluğuna etkisini inceleyebilir.
Tartışma, literatürde ayrı ilerleyen muhasebe ve dijital teknoloji çalışmalarının aynı operasyonel veri zincirinde kesiştiğini göstermektedir. Bu bütünlük temelinde uygulanabilir sonuç ve öneriler aşağıda sunulmaktadır.
9. Sonuç ve Öneriler
USALI uygulamayan otellerde temel finansal risk, toplam cironun yanlış olmasıyla sınırlı değildir; toplam doğru olsa bile departmanların ekonomik gerçeği görünmeyebilir. Paket gelirinin hatalı ayrıştırılması, doğrudan giderlerin ortak hesaplarda tutulması, kontrol dışı giderlerin departmanlara keyfî yüklenmesi ve sistemler arasında işlem kimliğinin kaybolması; odalar, F&B, SPA ve diğer faaliyetlerin kârlılığını bozar. Bu koşullarda ciro artışı, zararı örten bir hacim göstergesine dönüşür.
USALI ile Tekdüzen Hesap Planı birlikte kullanılmalıdır. Tekdüzen Hesap Planı yasal kayıt disiplinini, USALI ise sektörel yönetim görünümünü sağlar. Bağlantı, dönem sonu manuel tabloyla değil; genel muhasebe hesabı, departman, gelir merkezi, ürün, kanal ve etkinlik boyutlarını içeren onaylı eşleme mimarisiyle kurulmalıdır. Her rapor satırı kaynak işleme kadar izlenebilir olmalıdır.
Otel yöneticilerine yönelik başlıca öneriler şunlardır:
1. Yönetim kuruluna ve departman yöneticilerine toplam ciro yanında USALI uyumlu departman gelir tablosu sunulmalı; bütçe ve önceki dönem karşılaştırmaları aynı tanımlarla yapılmalıdır.
2. PMS, POS, kanal, SPA, stok, bordro, ödeme ve muhasebe sistemleri ortak işlem ve ana veri kodlarıyla bütünleştirilmeli; her arayüz kontrol toplamı ve istisna kuyruğuyla izlenmelidir.
3. Paket gelirleri onaylı ve tutarlı yöntemle bileşenlere ayrılmalı; indirim, ikram, iptal, iade ve manuel fiyat değişiklikleri rol temelli yetki ve denetim izine bağlanmalıdır.
4. F&B için teorik–fiilî tüketim; SPA için tamamlanan hizmet–folyo; odalar için rezervasyon–konaklama–tahsilat eşleşmeleri günlük kontrol edilmelidir.
5. Departman yöneticileri yalnız kontrol edebildikleri sonuçlardan sorumlu tutulmalı; ortak gider dağıtımları özel karar analizlerinde, açık maliyet sürücüleriyle kullanılmalıdır.
6. AI önce mutabakat, anomali belirleme ve tahmin gibi açıklanabilir kullanım alanlarında uygulanmalı; insan incelemesi, model izleme ve veri koruma kontrolleri korunmalıdır.
7. VR, AR ve XR uygulamaları çalışan oryantasyonu ile yüksek riskli işlem senaryolarında pilot olarak kullanılmalı; başarı canlı sistem hata oranı ve gelir kaçağındaki azalmayla değerlendirilmelidir.
8. KPI sözlüğünde her göstergenin formülü, veri kaynağı, sorumlusu, yenilenme sıklığı ve karar eşiği bulunmalı; tanım değişiklikleri sürüm kontrollü tutulmalıdır.
Sektörel birlikler ve eğitim kurumları, Türkiye’deki hesap uygulamalarıyla USALI arasında örnek eşleme rehberleri geliştirebilir. Üniversite–otel iş birlikleriyle anonimleştirilmiş işlem verisi üzerinde departman kârlılığı, gelir kaçağı ve teknoloji destekli eğitim araştırmaları yapılabilir. Yazılım sağlayıcıları ise “USALI uyumlu” ifadesini yalnız rapor ekranına dayandırmamalı; veri sözlüğü, arayüz kontrolü, denetim izi ve sürüm yönetimi işlevlerini de doğrulanabilir biçimde sunmalıdır.
Sonuç olarak finansal şeffaflık, muhasebe bölümünün ay sonunda tamamladığı teknik bir görev değildir. Rezervasyonun açıldığı, ürünün tanımlandığı, hizmetin sunulduğu, stokun tüketildiği ve ödemenin alındığı her anda üretilir. USALI bu olayları ortak bir departman dili içinde toplar; dijital teknolojiler ise doğru tasarlandığında izlenebilirliği, hızı ve öğrenmeyi güçlendirir. Otel işletmesinin hedefi daha yüksek görünen bir ciro değil, hangi faaliyetin hangi kaynakla sürdürülebilir katkı sağladığını güvenilir biçimde bilmektir.
Kaynakça
Anderson, E. W., Fornell, C. ve Rust, R. T. (1997). Customer satisfaction, productivity, and profitability: Differences between goods and services. Marketing Science, 16(2), 129–145. https://doi.org/10.1287/mksc.16.2.129
Appelbaum, D., Kogan, A., Vasarhelyi, M. ve Yan, Z. (2017). Impact of business analytics and enterprise systems on managerial accounting. International Journal of Accounting Information Systems, 25, 29–44. https://doi.org/10.1016/j.accinf.2017.03.003
Assaf, A. G. ve Magnini, V. (2012). Accounting for customer satisfaction in measuring hotel efficiency: Evidence from the US hotel industry. International Journal of Hospitality Management, 31(3), 642–647. https://doi.org/10.1016/j.ijhm.2011.08.008
Atkinson, H. ve Brander Brown, J. (2001). Rethinking performance measures: Assessing progress in UK hotels. International Journal of Contemporary Hospitality Management, 13(3), 128–136. https://doi.org/10.1108/09596110110388918
Banker, R. D., Potter, G. ve Srinivasan, D. (2000). An empirical investigation of an incentive plan that includes nonfinancial performance measures. The Accounting Review, 75(1), 65–92. https://doi.org/10.2308/accr.2000.75.1.65
Barros, C. P. (2005). Measuring efficiency in the hotel sector. Annals of Tourism Research, 32(2), 456–477. https://doi.org/10.1016/j.annals.2004.07.011
Buhalis, D., Leung, D. ve Lin, M. (2023). Metaverse as a disruptive technology revolutionising tourism management and marketing. Tourism Management, 97, 104724. https://doi.org/10.1016/j.tourman.2023.104724
Buhalis, D. ve Law, R. (2008). Progress in information technology and tourism management: 20 years on and 10 years after the Internet. Tourism Management, 29(4), 609–623. https://doi.org/10.1016/j.tourman.2008.01.005
Buhalis, D. ve Leung, R. (2018). Smart hospitality—Interconnectivity and interoperability towards an ecosystem. International Journal of Hospitality Management, 71, 41–50. https://doi.org/10.1016/j.ijhm.2017.11.011
Buhalis, D. ve Sinarta, Y. (2019). Real-time co-creation and nowness service: Lessons from tourism and hospitality. Journal of Travel & Tourism Marketing, 36(5), 563–582. https://doi.org/10.1080/10548408.2019.1592059
Cross, R. G., Higbie, J. A. ve Cross, D. Q. (2009). Revenue management’s renaissance: A rebirth of the art and science of profitable revenue generation. Cornell Hospitality Quarterly, 50(1), 56–81. https://doi.org/10.1177/1938965508328716
Dechow, N., Granlund, M. ve Mouritsen, J. (2007). Interactions between modern information technology and management control. Accounting, Organizations and Society, 32(7–8), 625–648. https://doi.org/10.1016/j.aos.2007.01.003
Denton, G. A. ve White, B. (2000). Implementing a balanced-scorecard approach to managing hotel operations. Cornell Hotel and Restaurant Administration Quarterly, 41(1), 94–107. https://doi.org/10.1177/001088040004100127
Dwivedi, Y. K., Hughes, L., Baabdullah, A. M., Ribeiro-Navarrete, S., Giannakis, M., Al-Debei, M. M., Dennehy, D., Metri, B.,Buhalis, D., Cheung, C. M. K., Conboy, K., Doyle, R., Dubey, R., Dutot, V., Felix, R., Goyal, D. P., Gustafsson, A., Hinsch, C., Jebabli, I. ve Wamba, S. F. (2022). Metaverse beyond the hype: Multidisciplinary perspectives on emerging challenges, opportunities, and agenda. International Journal of Information Management, 66, 102542. https://doi.org/10.1016/j.ijinfomgt.2022.102542
Enz, C. A., Canina, L. ve Lomanno, M. (2009). Competitive pricing decisions in uncertain times. Cornell Hospitality Quarterly,50(3), 325–341. https://doi.org/10.1177/1938965509338550
Evans, N. (2005). Assessing the balanced scorecard as a management tool for hotels. International Journal of Contemporary Hospitality Management, 17(5), 376–390. https://doi.org/10.1108/09596110510604805
Faria, A. R., Ferreira, L. ve Trigueiros, D. (2018). Analyzing customer profitability in hotels using activity based costing. Tourism & Management Studies, 14(3), 65–74. https://doi.org/10.18089/tms.2018.14306
Flavián, C., Ibáñez-Sánchez, S. ve Orús, C. (2019). The impact of virtual, augmented and mixed reality technologies on the customer experience. Journal of Business Research, 100, 547–560. https://doi.org/10.1016/j.jbusres.2018.10.050
Gössling, S. (2021). Tourism, technology and ICT: A critical review of affordances and concessions. Journal of Sustainable Tourism,29(5), 733–750. https://doi.org/10.1080/09669582.2021.1873353
Granlund, M. (2011). Extending AIS research to management accounting and control issues: A research note. International Journal of Accounting Information Systems, 12(1), 3–19. https://doi.org/10.1016/j.accinf.2010.11.001
Gretzel, U., Sigala, M., Xiang, Z. ve Koo, C. (2015a). Smart tourism: Foundations and developments. Electronic Markets, 25(3), 179–188. https://doi.org/10.1007/s12525-015-0196-16
Gretzel, U., Werthner, H., Koo, C. ve Lamsfus, C. (2015b). Conceptual foundations for understanding smart tourism ecosystems. Computers in Human Behavior, 50, 558–563. https://doi.org/10.1016/j.chb.2015.03.043
Guilding, C., McManus, L. ve Warnken, J. (2001). Customer accounting: An exploratory assessment of practices in the hotel industry. Accounting, Auditing & Accountability Journal, 14(5), 544–559. https://doi.org/10.1108/EUM0000000006264
Guttentag, D. A. (2010). Virtual reality: Applications and implications for tourism. Tourism Management, 31(5), 637–651.https://doi.org/10.1016/j.tourman.2009.07.003
Harris, P. J. ve Mongiello, M. (2001). Key performance indicators in European hotel properties: General managers’ choices and company profiles. International Journal of Contemporary Hospitality Management, 13(3), 120–127. https://doi.org/10.1108/09596110110388909
Huang, M.-H. ve Rust, R. T. (2018). Artificial intelligence in service. Journal of Service Research, 21(2), 155–172. https: //doi.org/10.1177/1094670517752459
Huang, M.-H. ve Rust, R. T. (2021). A strategic framework for artificial intelligence in marketing. Journal of the Academy of Marketing Science, 49, 30–50. https://doi.org/10.1007/s11747-020-00749-9
Ivanov, S. ve Webster, C. (2019). Perceived appropriateness and intention to use service robots in tourism. Information and Communication Technologies in Tourism 2019, 237–248. https://doi.org/10.1007/978-3-030-05940-8_19
Ivanov, S. ve Zhechev, V. (2012). Hotel revenue management—A critical literature review. Tourism, 60(2), 175–197.
Kimes, S. E. (1989). Yield management: A tool for capacity-constrained service firms. Journal of Operations Management, 8(4), 348–363. https://doi.org/10.1016/0272-6963(89)90035-1
Koo, C., Shin, S., Gretzel, U., Hunter, W. C. ve Chung, N. (2016). Conceptualization of smart tourism destination competitiveness. Asia Pacific Journal of Information Systems, 26(4), 561–576. https://doi.org/10.14329/apjis.2016.26.4.561
Kwansa, F. A. ve Schmidgall, R. S. (1999). The Uniform System of Accounts for the Lodging Industry: Its importance to and use by hotel managers. Cornell Hotel and Restaurant Administration Quarterly, 40(6), 88–94. https://doi.org/10.1177/001088049904000622
Law, R., Buhalis, D. ve Cobanoglu, C. (2014). Progress on information and communication technologies in hospitality and tourism. International Journal of Contemporary Hospitality Management, 26(5), 727–750. https://doi.org/10.1108/ IJCHM-08-2013-0367
Loureiro, S. M. C., Guerreiro, J. ve Ali, F. (2020). 20 years of research on virtual reality and augmented reality in tourism context: A text-mining approach. Tourism Management, 77, 104028. https://doi.org/10.1016/j.tourman.2019.104028
Mariani, M., Baggio, R., Fuchs, M. ve Höepken, W. (2018). Business intelligence and big data in hospitality and tourism: A systematic literature review. International Journal of Contemporary Hospitality Management, 30(12), 3514–3554. https://doi.org/10.1108/IJCHM-07-2017-0461
Mia, L. ve Patiar, A. (2001). The use of management accounting systems in hotels: An exploratory study. International Journal of Hospitality Management, 20(2), 111–128. https://doi.org/10.1016/S0278-4319(00)00033-5
Moll, J. ve Yigitbasioglu, O. (2019). The role of internet-related technologies in shaping the work of accountants: New directions for accounting research. The British Accounting Review, 51(6), 100833. https://doi.org/10.1016/j.bar.2019.04.002
Möller, K., Schäffer, U. ve Verbeeten, F. (2020). Digitalization in management accounting and control: An editorial. Journal of Management Control, 31, 1–8. https://doi.org/10.1007/s00187-020-00300-5
Mun, S. G., Woo, L. ve Seo, K. (2021). Importance of F&B operation in luxury hotels: The case of Asia versus the US. International Journal of Contemporary Hospitality Management, 33(1), 125–144. https://doi.org/10.1108/IJCHM-06-2020-0546
Neuhofer, B., Buhalis, D. ve Ladkin, A. (2015). Smart technologies for personalized experiences: A case study in the hospitality domain. Electronic Markets, 25(3), 243–254. https://doi.org/10.1007/s12525-015-0182-1
Noone, B. M., Kimes, S. E. ve Renaghan, L. M. (2003). Integrating customer relationship management and revenue management: A hotel perspective. Journal of Revenue and Pricing Management, 2(1), 7–21. https://doi.org/10.1057/palgrave.rpm.5170045
Noone, B. M., McGuire, K. A. ve Rohlfs, K. V. (2011). Social media meets hotel revenue management: Opportunities, issues and unanswered questions. Journal of Revenue and Pricing Management, 10, 293–305. https://doi.org/10.1057/rpm.2011.12
Önder, I. ve Treiblmaier, H. (2018). Blockchain and tourism: Three research propositions. Annals of Tourism Research, 72, 180–182.https://doi.org/10.1016/j.annals.2018.03.005
Parte-Esteban, L. ve Alberca-Oliver, P. (2015). Determinants of technical efficiency in the Spanish hotel industry: Regional and corporate performance factors. Current Issues in Tourism, 18(4), 391–411. https://doi.org/10.1080/13683500.2013.800029
Pavlatos, O. ve Paggios, I. (2009). Management accounting practices in the Greek hospitality industry. Managerial Auditing Journal,24(1), 81–98. https://doi.org/10.1108/02686900910919910
Phillips, P. A. (1999). Hotel performance and competitive advantage: A contingency approach. International Journal of Contemporary Hospitality Management, 11(7), 359–365. https://doi.org/10.1108/09596119910293268
Pillai, S. G., Haldorai, K., Seo, W. S. ve Kim, W. G. (2021). COVID-19 and hospitality 5.0: Redefining hospitality operations. International Journal of Hospitality Management, 94, 102869. https://doi.org/10.1016/j.ijhm.2021.102869
Potter, G. ve Schmidgall, R. S. (1999). Hospitality management accounting: Current problems and future opportunities. International Journal of Hospitality Management, 18(4), 387–400. https://doi.org/10.1016/S0278-4319(99)00037-4
Quattrone, P. (2016). Management accounting goes digital: Will the move make it wiser? Management Accounting Research, 31, 118–122. https://doi.org/10.1016/j.mar.2016.01.003
Rom, A. ve Rohde, C. (2007). Management accounting and integrated information systems: A literature review. International Journal of Accounting Information Systems, 8(1), 40–68. https://doi.org/10.1016/j.accinf.2006.12.003
Sainaghi, R. (2010). Hotel performance: State of the art. International Journal of Contemporary Hospitality Management, 22(7),920–952. https://doi.org/10.1108/09596111011066617
Sainaghi, R., Phillips, P. ve Corti, V. (2013). Measuring hotel performance: Using a balanced scorecard perspective. International Journal of Hospitality Management, 34, 150–159. https://doi.org/10.1016/j.ijhm.2013.02.008
Schmidgall, R. S. (2014). Evolution of the Uniform System of Accounts for the Lodging Industry. The Journal of Hospitality Financial Management, 22(1), 41–57. https://doi.org/10.1080/10913211.2014.912105
Schmidgall, R. S. ve DeFranco, A. L. (2015). Uniform System of Accounts for the Lodging Industry: The new guidelines for the lodging industry. The Journal of Hospitality Financial Management, 23(1), 79–89. https://doi.org/10.1080/10913211.2015.1038164
Seyitoğlu, F. ve Ivanov, S. (2020). Service robots as a tool for physical distancing in tourism. Current Issues in Tourism, 24(12),1631–1634. https://doi.org/10.1080/13683500.2020.1774518
tom Dieck, M. C. ve Jung, T. H. (2018). A theoretical model of mobile augmented reality acceptance in urban heritage tourism. Current Issues in Tourism, 21(2), 154–174. https://doi.org/10.1080/13683500.2015.1070801
Tussyadiah, I. P. (2020). A review of research into automation in tourism: Launching the Annals of Tourism Research curated collection on artificial intelligence and robotics in tourism. Annals of Tourism Research, 81, 102883. https://doi.org/10.1016/j.annals.2020.102883
Tussyadiah, I. P., Wang, D., Jung, T. H. ve tom Dieck, M. C. (2018). Virtual reality, presence, and attitude change: Empirical evidence from tourism. Tourism Management, 66, 140–154. https://doi.org/10.1016/j.tourman.2017.12.003
Willie, P. (2019). Can all sectors of the hospitality and tourism industry be influenced by the innovation of blockchain technology? Worldwide Hospitality and Tourism Themes, 11(2), 112–120. https://doi.org/10.1108/WHATT-11-2018-0077
Wirtz, J., Patterson, P. G., Kunz, W. H., Gruber, T., Lu, V. N., Paluch, S. ve Martins, A. (2018). Brave new world: Service robots in the frontline. Journal of Service Management, 29(5), 907–931. https://doi.org/10.1108/JOSM-04-2018-0119
Xiang, Z., Schwartz, Z., Gerdes, J. H. ve Uysal, M. (2015). What can big data and text analytics tell us about hotel guest experience and satisfaction? International Journal of Hospitality Management, 44, 120–130. https://doi.org/10.1016/j.ijhm.2014.10.013
Yung, R. ve Khoo-Lattimore, C. (2019). New realities: A systematic literature review on virtual reality and augmented reality in tourism research. Current Issues in Tourism, 22(17), 2056–2081. https://doi.org/10.1080/13683500.2017.1417359

Bir yanıt yazın