
Özet
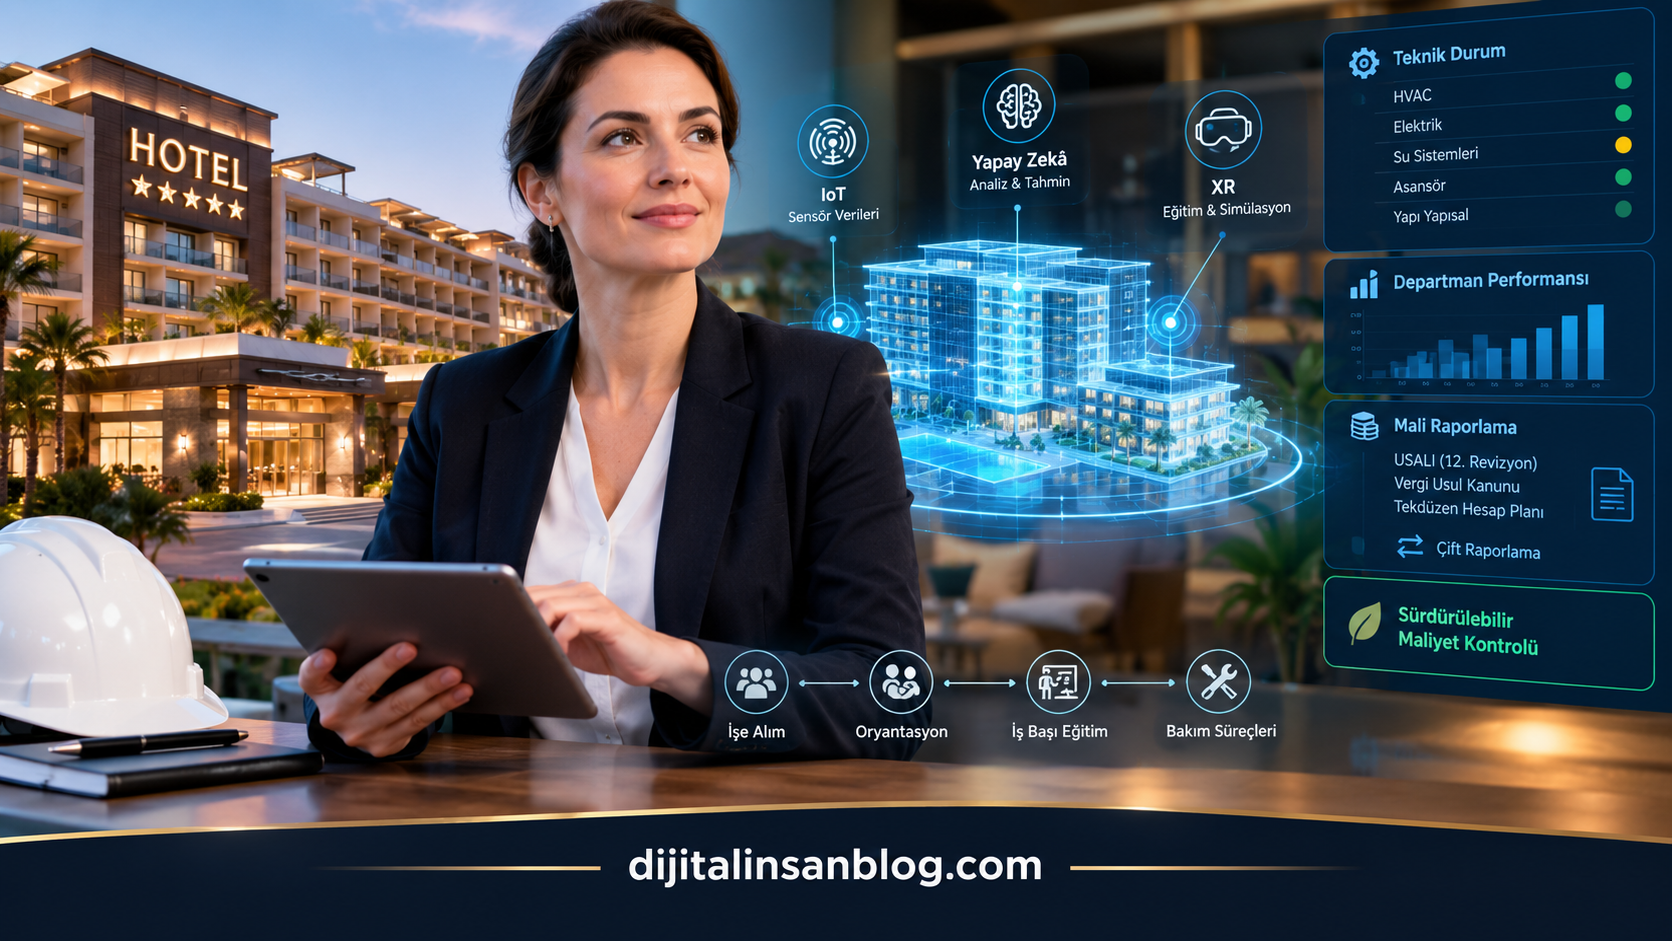
Otel binalarının ve teknik donanımlarının yaşlanması, bakım harcamalarının yanı sıra enerji kayıpları, hizmet kesintileri ve yenileme gereksinimleri üzerinden işletmenin ekonomik dayanıklılığını etkiler. Bununla birlikte yüksek bakım gideri her zaman verimsizliğe, düşük gider ise iyi yönetime işaret etmez; ertelenen bakım kısa dönem kârlılığını olduğundan güçlü gösterebilir. Bu çalışmanın amacı, dijital ikizi Türkiye otelciliğinde önleyici maliyet kontrolü için teknik durum, departman performansı ve yasal muhasebe arasında bir karar destek bileşeni olarak kavramsallaştırmaktır. Çalışma, hakemli literatürü resmî muhasebe ve e-belge dokümanlarıyla birlikte değerlendiren eleştirel bütünleştirici bir derlemedir. Dijital ikiz, yapay zekâ, nesnelerin interneti ve genişletilmiş gerçeklik uygulamaları; işe alım, oryantasyon, iş başı eğitim ve bakım süreçleriyle ilişkilendirilmiştir. USALI’nin 12. revizyonu, Vergi Usul Kanunu ve Tekdüzen Hesap Planı arasındaki amaç farklılıkları temelinde çift raporlama mimarisi önerilmiştir. Kavramsal çözümleme, sürdürülebilir maliyet kontrolünün sensör ediniminden çok veri kalitesi, bakım kararının uygulanabilirliği, muhasebe eşleştirmelerinin izlenebilirliği ve çalışan yetkinliğiyle ilişkili olduğunu göstermektedir. Önerilen çerçeve; brüt faaliyet kârını varlık sağlığı, hizmet sürekliliği, kaynak tüketimi ve yaşam döngüsü maliyetiyle birlikte izlemektedir. Sayısal gösterim yalnızca açıklayıcı varsayımlara dayanmaktadır; saha verisi veya doğrulanmış tasarruf tahmini sunulmamaktadır. Sonuç olarak dijital ikiz, yasal kayıtların yerine geçen bir sistem değil, insan denetimi altında erken müdahaleyi ve hesap verebilir kaynak kullanımını destekleyen bir yönetim aracıdır.
Anahtar Kelimeler: Dijital İkiz, Önleyici Maliyet Kontrolü, Otel Bakım Yönetimi, USALI, Sürdürülebilirlik, Turizm 5.0.
Aging Hotels and Unsustainable Maintenance Costs: Preventive Cost Control through Digital Twins
Abstract
The aging of hotel buildings and technical assets affects economic resilience through maintenance expenditure, energy losses, service interruptions, and renewal requirements. However, high maintenance expenditure does not necessarily indicate inefficiency, while low expenditure may conceal deferred maintenance. This study conceptualizes digital twins as a decision-support component connecting asset condition, departmental performance, and statutory accounting in Turkish hotels. It adopts a critical integrative review of peerreviewed literature alongside official accounting and electronic-document guidance. Digital twins, artificial intelligence, the Internet of Things, and extended reality are examined in relation to recruitment, onboarding, on-the-job training, and maintenance. A dual-reporting architecture is proposed by distinguishing the purposes of the twelfth revised edition of USALI, Turkish Tax Procedure Law, and the Uniform Chart of Accounts. The analysis suggests that sustainable cost control depends on data quality, actionable maintenance decisions, traceable accounting mappings, and employee capabilities rather than sensor acquisition alone. The framework combines gross operating profit with asset health, service continuity, resource consumption, and life-cycle costs. The numerical illustration uses hypothetical assumptions and does not represent field evidence or a validated savings forecast. Digital twins should therefore complement, rather than replace, statutory records and support accountable resource allocation under human oversight.
Keywords: Digital Twin, Preventive Cost Control, Hotel Maintenance Management, USALI, Sustainability, Tourism 5.0.
Giriş
Otel işletmelerinde satılan hizmet, yalnızca oda veya yiyecek-içecek sunumundan oluşmaz; iklimlendirme, sıcak su, aydınlatma, asansörler ve teknik altyapının sürekliliğine dayanır. Bu nedenle bakım, görünmeyen bir destek faaliyeti olmasına rağmen misafir deneyiminin maddi koşullarını belirler. Chan vd. (2001), konaklama yapılarındaki bakımın kullanıcı beklentileri ile işletme gereksinimlerinin birlikte ele alınmasını gerektirdiğini göstermiştir. Lai ve Yik (2012) ise bilgisayarlı bakım kayıtlarının iş yükü ve duruş performansının değerlendirilmesinde kullanılabileceğini ortaya koymuştur. Bu bulgular, bakımın yalnızca ödenen fatura üzerinden izlenmesinin neden yetersiz kaldığını açıklamaktadır.
Bu makalede “yaşlanan otel”, belirli bir yaş eşiğini aşan her yapı anlamında kullanılmamaktadır. Kavram; teknik bileşenleri yıpranan, bakım birikimi artan, işletme ihtiyaçlarıyla altyapısı arasındaki uyum zayıflayan tesisi ifade eder. Kronolojik yaş, durumun ancak dolaylı göstergesidir. Yenilenmiş eski bir otel, bakımı ihmal edilen yeni bir tesisten daha güvenilir çalışabilir. Otel enerji performansının bina ve işletme özelliklerinden etkilendiğini gösteren Deng ve Burnett (2000), bu ayrımın değerlendirme açısından önemini desteklemektedir. Dolayısıyla Türkiye’deki bütün otellerin yaşlandığı veya bakım giderlerinin belirli bir oranda arttığı yönünde, bu çalışmanın verilerinin desteklemediği bir sektör genellemesi yapılmamaktadır.
Sürdürülemez bakım maliyeti de yalnızca giderin büyüklüğü değildir. Çalışmada bu kavram; işletmenin güvenli hizmeti sürdürmek, kaynak kayıplarını sınırlamak ve gelecekteki yenilemeyi finanse etmek için gereken toplam yükü devamlı karşılayamaması olarak tanımlanmaktadır. Bakımı ertelemek cari dönem harcamasını azaltırken gelecekteki arıza olasılığını ve hizmet kesintisinin etkisini artırabilir. Buna karşılık her ekipmanın sabit aralıklarla değiştirilmesi de kullanılabilir ömrün erken sonlandırılmasına yol açabilir. Duruma dayalı bakım literatürü, kararların ekipmanın gerçek durumuyla ilişkilendirilmesini bu nedenle önemsemektedir (Jardine vd., 2006; Lei vd., 2018).
Dijital ikiz, bu iki uç arasında daha gerekçeli kararlar alınmasına katkıda bulunabilir. Ancak üç boyutlu bina görünümü, kendi başına bakım tasarrufu sağlamaz. Fiziksel varlıktan alınan verinin güvenilir biçimde modellenmesi, kararın iş emrine dönüşmesi ve gerçekleşen sonucun tekrar modele aktarılması gerekir (Rasheed vd., 2020; Sacks vd., 2020). Otel açısından ek gereklilik, teknik olayın gelir kaybı, departman gideri ve yatırım kararıyla bağlantısının kurulmasıdır. Böylece tartışma teknoloji satın almaktan, teknolojinin hangi yönetim sorununu çözebileceğine yönelmektedir.
Çalışmanın temel sorusu şudur: Dijital ikiz, Türkiye’deki otellerde bakım riskini önceden görünür kılarken USALI temelli operasyonel raporlama ile yasal muhasebe arasındaki tutarlılığı nasıl destekleyebilir? Bu soru üç tamamlayıcı sorun içerir: bakım verisinin finansal anlamlandırılması, departman sonuçlarının ertelenmiş bakım nedeniyle yanıltıcı hâle gelmesinin önlenmesi ve çalışanların dijital araçlarla güvenli karar verebilmesi. Akıllı otelcilik literatüründeki birlikte çalışabilirlik yaklaşımı ile otel yönetim muhasebesinin karar odaklı yapısı, bu sorunları aynı çerçevede ele almaya uygundur (Buhalis ve Leung, 2018; Mia ve Patiar,2001).
Kavramsal Çerçeve
Bakım kararlarının finansal anlamını açıklayabilmek için önce teknolojik araçların işlevleri, ardından bu işlevleri düzenleyen muhasebe ve performans kavramları ayrıştırılmalıdır. Aşağıdaki çerçeve, teknolojiyi bağımsız bir amaç olarak değil, fiziksel varlık, çalışan ve yönetim kararı arasındaki ilişkinin destekleyicisi olarak ele almaktadır.
Dijitalleşme, dijital ikiz ve önleyici maliyet kontrolü
Sayısallaştırma, mevcut bir kaydın elektronik biçime dönüştürülmesidir; dijitalleşme ise bu verilerden yararlanarak iş akışlarının ve karar süreçlerinin yeniden düzenlenmesini kapsar. Bir bakım formunun taranması ilkine, arıza kaydıyla oda müsaitliğinin ve yedek parça stokunun birlikte değerlendirilmesi ikincisine örnektir. Turizmde bilgi teknolojilerinin gelişimini inceleyen Buhalis ve Law (2008), rekabet avantajının teknolojinin varlığından çok işletme süreçleriyle ilişkili olduğunu vurgulayan bir çerçeve sunar. Buhalis (2020) bu dönüşümü bağlama duyarlı ve bağlantılı hizmet ortamlarına doğru genişletmektedir.
Dijital ikiz, fiziksel bir varlığın durumuyla bağlantısı sürdürülen ve izleme, benzetim veya karar desteği için kullanılan dijital temsildir. Yapı bilgi modellemesi (BIM), geometri ve varlık özellikleri için önemli bir başlangıç sağlar; ancak güncel işletme verisiyle ilişkilendirilmeyen BIM modeli bu çalışmadaki dijital ikiz tanımını karşılamaz. Boje vd. (2020), anlamsal ilişkilerin; Semeraro vd. (2021) ise veri, model ve kullanım amacının açık tanımlanmasının önemini ortaya koymaktadır. Her ikizin tam otonom olması gerekmez. İnsan onayıyla kapanan bir bakım döngüsü de izlenebilir geri besleme sağlayabilir.
Nesnelerin interneti (IoT), sıcaklık, titreşim, akım, debi ve çalışma süresi gibi değişkenlerin ölçülmesini destekler. Bina yönetim sistemi (BMS), teknik tesislerin işletimini izler; bilgisayarlı bakım yönetim sistemi (CMMS), varlık kartlarını ve iş emirlerini düzenler. Bulut bilişim ortak erişimi, uç bilişim ise verinin kaynağa yakın işlenmesini sağlayabilir. Bu araçların birlikte kullanımı, dijital ikizin teknik altyapısını oluşturur; fakat sensör kalibrasyonu, bağlantı sürekliliği ve veri güvenliği ayrıca yönetilmelidir (Fuller vd., 2020; Khajavi vd.,2019). Otelin tamamını bir defada modellemek yerine kritik bir soğutma grubuyla başlamak, bu makalenin önerdiği sınırlı kapsamlı uygulama yaklaşımıdır.
Önleyici bakım, arızayı azaltmak amacıyla önceden planlanan müdahaleleri; kestirimci bakım ise durum verisinden hareketle gelecekteki bozulmayı öngörmeye dayalı müdahaleleri ifade eder. Bu makaledeki “önleyici cost control”, her iki yaklaşımı kapsayan ileriye dönük maliyet yönetimidir. Amaç, bakım bütçesini her koşulda azaltmak değil; arıza, kesinti, enerji kaybı ve erken yenilemenin toplam etkisini sınırlamaktır. Carvalho vd. (2019) ile Zonta vd. (2020), makine öğrenmesinin bakım kararlarında önemli olanaklar sunduğunu, ancak yöntem seçimi ve veri koşullarının belirleyici olduğunu göstermektedir.
Metaverse, VR, AR, XR ve yapay zekânın tamamlayıcı rolleri
Sanal gerçeklik (VR), kullanıcının bilgisayar aracılığıyla temsil edilen bir ortamda deneyim yaşamasını sağlar. Artırılmış gerçeklik (AR), fiziksel çevrenin üzerine ilgili dijital bilgiyi ekler. Karma gerçeklik (MR), fiziksel ve sanal unsurlar arasındaki etkileşimi öne çıkarırken genişletilmiş gerçeklik (XR), bu yaklaşımları kapsayan üst terimdir. Bu ayrımlar önemlidir: personelin teknik hacmi VR ortamında tanıması ile gerçek cihaz üzerinde AR yönergesi izlemesi farklı amaçlara hizmet eder. Gerçeklik teknolojilerinin deneyim boyutlarını ayrıştıran Flavián vd. (2019), araç seçiminin etkileşim gereksinimine göre yapılmasına kavramsal dayanak sunmaktadır.
Metaverse, tek bir gözlük veya yazılımın adı değildir; çok kullanıcılı, sürükleyici ve fiziksel-dijital etkileşimleri bir araya getirebilen ortamlar üzerinden tartışılan bir yapılanmadır. Turizm literatürü bu yapılanmanın deneyim, pazarlama ve işletme süreçlerini etkileyebileceğini ileri sürmektedir (Buhalis vd., 2023; Gursoy vd., 2022). Bununla birlikte bir otel dijital ikizinin metaverse platformunda sunulması zorunlu değildir. Teknik ekip için iki boyutlu gösterge paneli, bazı görevlerde karmaşık sanal ortamdan daha ekonomik ve kullanışlı olabilir. Burada öncelik görsel çekicilik değil, doğru karara güvenli erişimdir.
Yapay zekâ (AI), bakım verisindeki örüntüleri belirleme, anomali saptama, metin sınıflandırma ve olası arıza nedenlerini sıralama işlevleriyle kullanılabilir. Üretken yapay zekâ, onaylı teknik dokümanlardan yanıt taslağı hazırlayabilir; ancak yanlış veya eksik çıktı olasılığı nedeniyle tek başına bakım talimatı otoritesi sayılmamalıdır. İşe alım ve performans değerlendirmesinde de algoritmik önerinin insan yargısının yerine geçmesi değil, denetlenebilir biçimde onu desteklemesi benimsenmelidir. İnsan kaynaklarında veri kısıtları ve adalet sorunları bu temkinli yaklaşımın temel gerekçeleridir (Tambe vd., 2019; Vrontis vd., 2022).
Turizm 5.0, bu çalışmada herkesin üzerinde uzlaştığı teknik bir standart veya zorunlu tarihsel aşama olarak değil; insan odaklılık, sürdürülebilirlik ve dayanıklılığı birlikte gözeten bir yönelim olarak kullanılmaktadır. Stankov ve Gretzel (2020), hızla yayılan teknolojilerde insan merkezli tasarımın ihmal edilebildiğini göstermektedir. Martins vd. (2025), turizmde benzetimin karar desteği potansiyelini veri kalitesi ve gerçek ortam doğrulaması gereksinimiyle birlikte ele alır. Koo vd. (2025) ise yapay zekâ ile insan süreçlerinin bütünleşmesini ve yönetişimi öne çıkarmaktadır. Otel bakımına uyarlanan bu yaklaşım, teknik verimlilik kazanımının çalışan güvenliği veya misafir mahremiyeti pahasına elde edilmemesini gerektirir.
İşe alım, oryantasyon ve iş başı eğitim bağlantısı
Bakım performansı yalnızca makinenin durumuna bağlı değildir; arızanın doğru bildirilmesi, görevlinin yetkinliği ve departmanlar arası koordinasyon da önemlidir. Lai (2013), otel bakımında iş yükü, insan kaynağı ve performans ilişkisinin basit bir personel sayısı hesabına indirgenemeyeceğini göstermektedir. Bu nedenle dijital ikiz uygulaması, çalışan gereksinimleri tanımlanmadan yalnızca teknik servis yatırımı olarak tasarlanmamalıdır. İnsan kaynakları birimi, hangi görevlerde hangi dijital becerilerin gerekli olduğunu teknik müdürlükle birlikte belirlemelidir.
İşe alımda adaydan cihaz markalarını ezberlemesi yerine, anonimleştirilmiş bir arıza senaryosunda güvenlik önceliğini, veri yorumunu ve iletişimi göstermesi istenebilir. VR destekli görev örneklemesi bu değerlendirmeyi standardize etmeye yardımcı olabilir; fakat cihaz kullanım deneyimi mesleki yeterlilikle karıştırılmamalıdır. Aynı görevin masaüstü veya uygulamalı alternatifi sunulmalıdır. Yapay zekâ destekli özgeçmiş elemesinde ise geçmiş işe alım tercihlerinin eşitsizlikleri yeniden üretme olasılığı dikkate alınmalıdır.
Bu öneriler, Tambe vd. (2019) tarafından açıklanan veri azlığı, hesap verebilirlik ve çalışan tepkisi sorunlarının otel bağlamına uyarlanmasıdır. Oryantasyonda otelin teknik hacimleri, bakım erişim noktaları, vardiya iletişim akışı ve arıza bildirim prosedürü sanal olarak tanıtılabilir. Guttentag (2010), VR’nin turizmde eğitim ve planlama için kullanım alanlarını tartışmaktadır. Bununla birlikte Yung ve Khoo-Lattimore (2019), turizmde VR ve AR araştırmalarının kapsam ve değerlendirme farklılıklarına işaret eder. Dolayısıyla destinasyon tanıtımına ilişkin olumlu sonuçlar doğrudan çalışan eğitimine taşınmamalıdır. Oryantasyon başarısı, ortamın etkileyiciliğiyle değil, doğru ekipmana ulaşma ve uygun kişiye bildirim yapma gibi görev sonuçlarıyla değerlendirilmelidir.
İş başı eğitimde AR, ekipmanın üzerinde doğru parça kodunu ve onaylı kontrol sırasını gösterebilir. Ancak kültürel miras bağlamında AR’nin algılanan değerini gösteren tom Dieck ve Jung (2017), otel bakımında hata azalmasını doğrudan kanıtlamaz; bu ilişki burada sınanması gereken bir uyarlamadır. Benzer şekilde I. P. Tussyadiah vd. (2018) tarafından gösterilen VR varlık hissi ve tutum değişimi, teknik öğrenmenin eşdeğeri değildir. Eğitimin değerlendirilmesinde uygulama doğruluğu, becerinin işe aktarılması ve belirli bir süre sonra korunması ölçülmelidir.
Eğitim araştırmaları bu ayrımı güçlendirmektedir. Radianti vd. (2020) ve Jensen ve Konradsen (2018), sürükleyici teknolojilerin kullanımını pedagojik tasarım ve değerlendirme gereksinimiyle birlikte ele alır. Makransky vd. (2019), belirli bir deneysel ortamda daha fazla varlık hissinin daha iyi öğrenmeyle sonuçlanmadığını göstermiştir. Salas vd. (2012) ise ihtiyaç analizini, uygulama sırasında geri bildirimi ve eğitim sonrası transferi aynı sürecin parçaları olarak değerlendirmektedir. Otel için önerilen modelde çalışan, simülasyonu tamamladıktan sonra yetkili gözetiminde gerçek görev değerlendirmesine katılmalı; sanal başarı doğrudan bağımsız çalışma yetkisi sayılmamalıdır.
Hizmet robotları da bakım ekonomisinin dışında bırakılmamalıdır. Robotun satın alınması veya kiralanması kadar yazılım desteği, şarj altyapısı, yedek parçaları ve insan müdahalesi gereksinimi de izlenmelidir. Wirtz vd. (2018), robotların insan çalışanlarla görev paylaşımını ve etik sonuçlarını; I. Tussyadiah (2020) ise otomasyonun yararlarının değerlendirilmesini ve sürdürülebilir uygulama ihtiyacını tartışmaktadır. Buradan hareketle robot sayısındaki artış, tek başına dijital olgunluk göstergesi değildir. Otelin insan-teknoloji bileşimi, toplam hizmet kalitesi ve toplam sahip olma maliyeti üzerinden değerlendirilmelidir.
Bu teknolojik ve insani bileşenler, ortak bir finansal sınıflandırmaya bağlanmadığında birbirinden kopuk raporlar üretir. İzleyen alt başlıklar, bakım verisinin önce USALI mantığıyla anlamlandırılmasını, ardından Türkiye’nin muhasebe ve e-dönüşüm düzeniyle tutarlı biçimde ilişkilendirilmesini açıklamaktadır.
1. Küresel Otelciliğin Finansal Anayasası: USALI Nedir ve Türkiye Otelciliği İçin Ne Anlama Gelir?
Uniform System of Accounts for the Lodging Industry (USALI), konaklama işletmelerinin operasyonel sonuçlarını ortak tanım ve tablolarla raporlamaya yönelik sektörel bir çerçevedir. Başlıktaki “finansal anayasa” ifadesi, bu ortak dil işlevini anlatan bir benzetmedir; USALI bir devletin çıkardığı kanun değildir. HFTP’nin açıklamaları, çerçevenin yönetim ve karşılaştırıla bilirlik amacını ortaya koymaktadır (Hospitality Financial and Technology Professionals [HFTP], 2023). Bu nedenle Türkiye’deki bir otelin USALI kullanması, Vergi Usul Kanunu kapsamındaki yükümlülüklerini veya tabi olduğu finansal raporlama düzenini ortadan kaldırmaz.
USALI mantığında odalar, yiyecek-içecek ve diğer işletilen departmanların gelirleri ile doğrudan giderleri ayrıştırılır. Bunun yanında genel yönetim, bilgi ve telekomünikasyon sistemleri, satış ve pazarlama, tesis işletimi ve bakım ile enerji-su-atık gibi ortak faaliyet giderleri kendi gruplarında izlenir. Böylece gelir üreten birimin katkısı ile işletmenin ortak destek yükü birbirine karıştırılmadan incelenebilir. Bu ayrım, departman yöneticisine kontrol edebildiği gider hakkında bilgi sağlarken ortak maliyetlerin de görünmez kalmasını önler (Miller vd., 2024).
Türkiye açısından USALI’nin başlıca katkısı, farklı otellerin aynı işletme olayını benzer anlamda raporlayabilmesini desteklemesidir. Zincir otellerin merkez raporları, malik-işletmeci görüşmeleri ve yatırım değerlendirmeleri açısından ortak dil önemlidir. Bununla birlikte hesap planında bir USALI alanı bulunması, işletmenin karşılaştırılabilir rapor ürettiği anlamına gelmez. Gelirin brüt veya net gösterilmesi, paket bileşenlerinin ele alınması ve ortak giderlerin sınıflandırılması aynı kurallara dayanmalıdır. Campos vd. (2022), yönetim muhasebesi uygulamalarının otelcilikte çeşitlendiğini ve araçların kullanımıyla karar faydasının birlikte değerlendirilmesi gerektiğini gösteren bir literatür zemini sunmaktadır.
Dijital ikiz bakımından kritik nokta, ekipmanın hizmet verdiği departman ile giderin raporlandığı grubun her zaman aynı olmamasıdır. Odalara hizmet veren merkezi soğutma tesisindeki onarım, odaların operasyonunu etkiler; fakat bu durum bütün giderin standart USALI tablosunda odalar departmanına dağıtılmasını gerektirmez. Önerilen sistem iki görünüm üretmelidir: standart sınıflandırmayı koruyan operasyonel tablo ve ekipmanın hizmet ilişkilerini gösteren iç yönetim analizi. Böylece departman bazında neden-sonuç araştırılırken dış karşılaştırmanın tutarlılığı korunur.
USALI’nin etkili kullanımı, yöneticinin bilgiyi yorumlama kapasitesine de bağlıdır. Mia ve Patiar (2001), genel müdür ve departman yöneticilerinin yönetim muhasebesi bilgisi kullanımını inceleyerek kullanıcı farklılıklarının önemini ortaya koymuştur. Pavlatos ve Paggios (2009) geleneksel araçların yeni yöntemlerle birlikte kullanılabildiğini göstermektedir. Bu çalışmanın çıkarımı, USALI’nin mevcut bütçeleme sistemini tamamen terk etmeyi değil, bakımın zaman, varlık ve sorumluluk boyutlarıyla zenginleştirilmesini gerektirdiğidir. Ancak bu tamamlayıcılığın gerçekleşebilmesi için yasal muhasebenin amaç ve sınırları doğru anlaşılmalıdır.
2.VUKveTekdüzen Hesap Planı Tıkanıklığı: Geleneksel Muhasebenin Otel Departman Analizlerindeki Yetersizliği
Vergi Usul Kanunu (VUK), vergiye ilişkin kayıt, belge ve değerleme düzeninin temel kaynaklarındandır. Tekdüzen Hesap Planı (TDHP) ise muhasebe işlemlerinin ortak hesap yapısıyla izlenmesini düzenler. Bunlar USALI ile aynı soruya cevap vermez: yasal kayıt, işlemin belgelendirilmesi ve değerlenmesini güvenceye alırken yönetim raporlaması yöneticinin hangi faaliyet hakkında karar vereceğini öne çıkarır. Bununla birlikte TDHP’nin departman analizini hukuken engellediği söylenemez; 7/A yaklaşımı giderlerin yardımcı kayıtlarda tür ve gider yeri bakımından izlenmesine olanak verir (Maliye ve Gümrük Bakanlığı, 1992). Buradaki “tıkanıklık”, esas olarak bu ayrıntının işletme tasarımında kullanılmamasıdır. Örneğin hizmet üretimiyle ilgili bakım giderleri uygun koşullarda 740 Hizmet Üretim Maliyeti hesabının altında izlenebilir. Ancak aynı ana hesapta çamaşırhane pompası, oda fan-coil ünitesi ve mutfak soğutucusunun bakımının birikmesi, olayların teknik nedenlerini açıklamaz. Genel yönetimle ilgili bir harcama için 770 gibi başka bir fonksiyonel hesap gündeme gelebilir; doğru seçim işlemin niteliğine bağlıdır.
Bu nedenle makale tek bir hesap kodunu bütün oteller için zorunlu çözüm olarak önermemektedir. Varlık, gider yeri, iş emri ve gider türü boyutlarının ayrı tutulması, ana hesap sayısını gereksiz artırmadan analiz ayrıntısı sağlayabilir.
Bakım ile yatırım ayrımı ayrıca önemlidir. VUK’nin 272. maddesi, normal bakım, tamir ve temizleme dışındaki belirli değer artırıcı harcamaların maliyet bedeline eklenmesini düzenlemektedir; amortisman yönünden 313. madde ve ilgili hükümler de 213 Sayılı Vergi Usul Kanunu’na (1961) göre değerlendirilir. Dolayısıyla faturada “bakım” yazması, harcamanın mutlaka dönem gideri olduğu sonucunu doğurmaz. Teknik kapsam, kapasite veya ömür üzerindeki etki ve varlığın sahiplik durumu birlikte incelenmelidir. Sensör tahmini ise gerçekleşmiş bir muhasebe işlemi değildir: ileride arıza beklenmesi tek başına gider kaydı veya aktifleştirme gerekçesi olmaz.
Önerilen kontrol, teknik kabul raporunu satın alma belgesi ve ürün kartıyla ilişkilendirir. Bir iş hem rutin tamir hem değer artırıcı yenileme içeriyorsa parçaların ayrıştırılması için muhasebe uzmanına yeterli kanıt sağlanır. Mülkiyet, kiralama ve sözleşme koşulları değiştikçe değerlendirme de değişebilir. Bu çerçeve genel araştırma amaçlıdır; somut vergi uygulamasının güncel düzenleme ve yetkili mesleki değerlendirmeyle doğrulanması gerekir. Dijital ikizin rolü hukuki nitelendirmeyi otomatik vermek değil, nitelendirme için gerekli teknik geçmişi erişilebilir kılmaktır.
Performans sorunu, bütün dikkatin dönem kârına yoğunlaşmasıyla derinleşir. Atkinson ve Brown (2001), geleneksel otel performans ölçülerinin geçmiş sonuçlara ağırlık verebildiğini; Phillips (1999) ise süreç ve yapı boyutlarının da değerlendirilmesi gerektiğini ortaya koymaktadır. Buradan hareketle düşük bakım giderinin iyi performans sayılabilmesi için iş emri birikiminin, tekrar arızalarının ve satışa kapalı oda sürelerinin kötüleşmemesi aranmalıdır. Yasal muhasebe gerekli kanıtı korurken yönetim katmanı bu ek soruları sormalıdır. Bu ayrım, USALI’nin yeni revizyonunun neden daha ayrıntılı veri gerektirdiğini de açıklamaktadır.
3. USALI 12. Revizyon Güncellemeleri: Türkiye’deki Otelleri İlgilendiren Yenilikler ve Dijitalleşme Vurgusu
USALI’nin 12. revizyonu için ilan edilen uygulama tarihi 1 Ocak 2026’dır; dolayısıyla bu çalışmanın değerlendirme tarihi itibarıyla söz konusu tarih geçmiş durumdadır. Bunun Türkiye’deki bütün oteller için yeni bir yasal zorunluluk olduğu sonucu çıkarılmamalıdır. Kullanımın kapsamı, işletmenin raporlama tercihi ve ilgili sözleşme hükümleriyle birlikte değerlendirilir (HFTP, 2023; Mandelbaum, 2024). Revizyon, dijital ikiz veya belirli bir yapay zekâ ürünü kullanma zorunluluğu da getirmemektedir. Makalenin dijitalleşme bağlantısı, yeni bilgi gereksinimlerinin veri entegrasyonuyla daha izlenebilir karşılanabileceği yönündeki önerisidir.

Bakım konusu açısından belirgin değişiklik, önceki enerji-su gideri yapısının Enerji, Su ve Atık (Energy, Water and Waste, EWW) kapsamıyla genişletilmesidir. Atık giderlerinin tesis işletimi ve bakım grubundan bu yapıya taşınması ve tüketim ölçülerinin ayrıntılandırılması, dönemler arası karşılaştırmada yeniden sınıflandırma gereksinimi doğurur (Miller vd., 2024). Örneğin bakım giderindeki düşüşün bir kısmı gerçek tasarruftan değil, atık giderinin başka gruba alınmasından kaynaklanabilir. Önerilen karşılaştırma raporu, faaliyet değişimini hesap planı değişiminden ayrı göstermelidir.
Diğer önemli başlıklar, tam zaman eşdeğer çalışan bilgisi için Çizelge 15 ve yıllık zorunlu marka işletmeci giderleri için Çizelge 16’dır. Ayrıca yönetici salonları, sadakat programı giderleri ve her şey dâhil otellerin raporlanmasıyla ilgili düzenlemeler bulunmaktadır (Mandelbaum, 2024). Bunlar Türkiye’de farklı hizmet modellerinin aynı gelir veya gider başlığı altında toplanmasının önüne geçmek açısından önemlidir. Ancak her şey dâhil işletmelerde paket gelirinin bölünmesine ilişkin kurallar, otelin kendi keyfî dağıtım oranlarıyla ikame edilmemelidir.
Tam zaman eşdeğer çalışan (FTE), kişi sayısıyla aynı değildir. Çalışma saatlerinin ilgili raporlama yaklaşımına göre dönüştürülmesi, mevsimlik ve yarı zamanlı istihdamın değerlendirilmesini kolaylaştırır. Bu makalenin önerisi, bakım ekibindeki FTE değişimini iş emri zorluğu ve tamamlanma kalitesiyle birlikte izlemektir. AR kullanımından sonra görev süresi kısaldığında bu süre otomatik olarak nakit tasarruf sayılmaz; boşalan kapasitenin planlı bakıma ayrılması da önemli bir sonuç olabilir. Personel giderindeki düşüş ile operasyonel kapasite artışı ayrı göstergelerdir.
Dijitalleşme vurgusu, özellikle veri sözlüğünün ayrıntılanmasında somutlaşır. Sayaç okuması, fatura tutarı ve faaliyet hacmi birbirinin yerine kullanılamaz. Enerji giderindeki artış tüketimden, birim tarifeden veya faaliyet yoğunluğundan kaynaklanabilir. Benzer biçimde karbon göstergesi hesaplanacaksa tüketim miktarı kadar emisyon faktörünün dönemi ve hesap sınırı da belirtilmelidir. Bortolini vd. (2022), bina enerji verimliliğinde dijital ikiz uygulamalarını farklı kullanım alanlarıyla değerlendirmektedir. Otellere ilişkin önerimiz, konforu veya hizmet kapsamını düşürerek sağlanan tüketim azalmasının teknik verimlilik kazanımından ayrılmasıdır.
Geçiş yönetimi bu nedenle yazılım ekranındaki bir sürüm numarasından fazlasıdır. Eski ve yeni hesap eşleştirmeleri, geçerlilik tarihleriyle saklanmalı; bütçe, gerçekleşen ve önceki yıl karşılaştırması aynı anlamdaki kategorilere dayanmalıdır. Geçmiş veriye ayrıntı eklenemeyen alanlarda sınırlılık açıkça belirtilmelidir. Özellikle marka ve işletmeci giderlerinin kapsamı sözleşmeye göre değişebildiğinden ham tutarlar doğrudan marka verimliliği sıralamasına dönüştürülmemelidir. Bu ilkelerin operasyonel karşılığı, kaynak sistemlerden rapora kadar denetlenebilir bir veri köprüsüdür.
4. Dijital Veri Köprüsü: PMS, POS ve ERP Verilerinin Türkiye’deki e-Dönüşüm ve USALI Kodlarına Otomatik Aktarımı
Otel yönetim sistemi (Property Management System, PMS), rezervasyon, konaklama, oda durumu ve misafir hesabı gibi işlemleri; satış noktası sistemi (Point of Sale, POS), yiyecek-içecek ve diğer satış işlemlerini yönetir. Kurumsal kaynak planlama (Enterprise Resource Planning, ERP) ise muhasebe, satın alma, stok ve diğer kaynak süreçlerini ilişkilendirir. Bu çalışmada PMS kısaltması performans ölçüm sistemi anlamında kullanılmamaktadır. Akıllı otelcilik açısından temel sorun, bu sistemlerin yalnızca bağlı olması değil, aynı işlemi aynı anlamda tanıyabilmesidir (Buhalis ve Leung, 2018).
Önerilen mimari beş işlevden oluşur: kaynak olayın alınması, ortak veri modeline dönüştürülmesi, doğrulama, hedefe özgü eşleştirme ve mutabakat. Kaynaklar PMS, POS, ERP, CMMS ve BMS’dir. Ortak modelde işletme, tesis, departman, varlık, iş emri, işlem zamanı, hizmet dönemi, para birimi ve belge kimliği ayrı alanlar olarak tutulur. Yapısal verisi olmayan eski ekipmanda ilk adım, hatalı kesinlik taşıyan ayrıntılı bir model yerine güvenilir varlık envanteridir. Bina uygulamalarına ilişkin derlemeler, yaşam döngüsü boyunca veri bütünlüğü gereksiniminin önemini desteklemektedir (Opoku vd., 2021; Semeraro vd., 2021).
Bu yapıdan iki ayrı raporlama çıktısı üretilir. İlk çıktı, TDHP ve ilgili yasal gerekliliklere uygun muhasebe kayıtları ile elektronik belgelere yöneliktir. İkinci çıktı, USALI’nin departman ve gider kategorilerine uygun yönetim raporudur. Bunlar iki ayrı ekonomik gerçeklik değil, aynı doğrulanmış olay kümesinin farklı amaçlarla düzenlenmiş görünümleridir. USALI kategorileri evrensel bir Türk vergi kodu değildir; UBL-TR kod listeleri de USALI departmanlarıyla eşanlamlı değildir. Bu nedenle otomatik aktarım, tek bir sayısal kod değiştirme işlemi olarak tasarlanamaz.
GİB’in e-Fatura yaklaşımı, elektronik belgenin teknik yapısı ve iletimi için kılavuzlar tanımlar; uygulamada geçerli UBL-TR şemaları ve kod listeleri dikkate alınmalıdır (Gelir İdaresi Başkanlığı [GİB], 2018, t.y.). e-Fatura, e-Arşiv Fatura ve e-Defter birbirinin yerine geçen tek bir çıktı değildir. USALI raporlaması ise ayrıca işletme içi sınıflandırma ister. e-Belgenin başarıyla iletilmesi, ilgili maliyetin doğru departmana yazıldığını kanıtlamaz. Bu makalede değişebilen ciro eşikleri veya teknik sürüm numaraları sabit bir kural olarak önerilmemekte; canlı sisteme geçişte güncel resmî paketlerin doğrulanması öngörülmektedir.

Tablo 1’daki kontrol mantığının ilk örneği, restoranda gerçekleşen bir satışın oda hesabına aktarılmasıdır. POS geliri ile PMS folyo hareketi iki bağımsız satış gibi kaydedilirse gelir şişer. Sistem, kaynak işlem kimliği ve aktarım ilişkisiyle bunun tek ekonomik olay olduğunu tanımalıdır. İptal ve iadeler eski kaydı sessizce silmek yerine ilişkilendirilmiş düzeltme olaylarıyla izlenmelidir. Bu öneri, birlikte çalışabilirlik ilkesinin mali kontrol düzeyindeki uygulamasıdır; yalnızca arayüz bağlantısı kurmak söz konusu riski gidermez.
İkinci örnek, merkezi soğutma grubunda titreşim artışı saptanmasıdır. Alarm, önce ölçüm güvenilirliği açısından kontrol edilir; ardından teknik uzman onayıyla CMMS iş emri açılır. Parça talebi ERP’ye, planlı kesinti bilgisi ilgili PMS oda durumuna bağlanır. İş tamamlanınca gerçekleşen süre, kullanılan malzeme ve ölçülen son durum kayıt altına alınır. Muhasebe kaydı, alarm olasılığına değil, gerçekleşen ve belgelendirilen işleme dayanır. İş emri kapanışı ise modele geri beslenerek önceki tahminin değerlendirilmesine olanak verir.
Bu, Sacks vd. (2020) tarafından tartışılan kapalı geri besleme mantığının otel için önerilen uyarlamasıdır. Eşleştirme kuralları hem tarih hem sürüm taşımalıdır. Aynı gider tanımının 2025 ve 2026 tablolarında farklı yerde sunulması, ekonomik olayın değiştiği anlamına gelmez. Sistem, hangi kuralın hangi tarihte uygulandığını ve değişikliğin kim tarafından onaylandığını korumalıdır. Anlamı belirsiz kayıtlar otomatik olarak en yakın gider grubuna zorlanmamalı; istisna kuyruğuna alınmalıdır. Yapay zekâ öneri üretebilir, fakat maddi önem taşıyan belirsizlikler yetkili muhasebe personeli tarafından karara bağlanmalıdır. Otel analitiği literatüründeki parçalı veri ve yöntem sorunları bu kontrollü tasarımı gerekli kılmaktadır (Mariani vd., 2018).
Mutabakat, yalnızca toplam tutarların eşitliği değildir. Kaynak sistemdeki işlem adedi, iptal sayısı, vergi toplamı, para birimi, hizmet dönemi ve belge durumu ayrı kontrol edilmelidir. Yönetim raporuyla yasal mizanın farkları; sınıflandırma, zamanlama, brüt-net sunum veya diğer raporlama düzeltmeleri olarak açıklanmalıdır. Vergi unsurlarının işletme geliriyle karıştırılmaması için seçilen gelir tanımı açık tutulmalıdır.
Finans birimi toplam doğruluğundan, teknik birim varlık ve iş emri niteliğinden, bilgi teknolojileri birimi ise aktarım sürekliliğinden sorumlu olmalıdır. Hiçbir birim diğerinin uzmanlık onayını yazılım kolaylığı gerekçesiyle devre dışı bırakmamalıdır. Veri köprüsünün güvenlik boyutu da bakım maliyetinin parçasıdır. Misafirin kişisel kimliği yerine anonim oda kullanım durumu birçok teknik analiz için yeterli olabilir. Çalışan performans verileri, gelişim amacı dışında kullanılacaksa kapsam ve yetki açıkça belirlenmelidir. Ağ kesintisinde teknik kontrolün devamı, çevrimdışı iş emri kaydı ve yedekten geri dönüş sınanmalıdır. Burada önerilen veri minimizasyonu, rol temelli erişim ve insan denetimi; akıllı turizm ile insan kaynakları literatüründeki yönetişim tartışmalarının işletme tasarımına aktarımıdır (Gretzel vd., 2015; Koo vd., 2025; Tambe vd., 2019).
5. Departman Bazlı Gelir-Gider Analizleri (GOP) ile Türkiye Konaklama Sektöründe Gerçek Operasyonel Performansı Ölçmek
Brüt faaliyet kârı (Gross Operating Profit, GOP), otelin operasyonel gelirlerinden departman giderleri ve dağıtılmamış faaliyet giderleri çıkarıldıktan sonra kalan sonucu ifade eder. Departman katkısı ile otel GOP’si aynı kavram değildir. Yönetim ücretleri ve diğer GOP-altı kalemlerin konumu ilgili USALI sunumuna göre ayrıca değerlendirilir; GOP net kâr veya nakit akışı yerine kullanılamaz (HFTP, 2023; Mandelbaum, 2024). Bu nedenle alt başlıktaki departman analizi, her departmana ayrı bir otel GOP’si atamak değil, departman katkılarının toplam işletme sonucuyla ilişkisini incelemek anlamındadır.
Basitleştirilmiş analitik gösterimde departman katkısı 𝐾𝑑, departman geliri𝐺𝑑 ile doğrudan departman gideri 𝐷𝑑 arasındaki farktır. Diğer ilgili faaliyet gelirleri 𝐺𝑜 ve dağıtılmamış faaliyet giderleri 𝑈 ayrı tutulduğunda:

Bu eşitlik, USALI’nin bütün çizelgelerinin yerine geçen bir hesap şeması değil, gelir-gider ilişkisinin açıklayıcı özetidir. Standart sunumda dağıtılmamış bırakılan giderlerin iç karar analizinde faaliyetlere yüklenmesi gerekiyorsa ikinci bir görünüm hazırlanmalıdır. Aynı giderin hem 𝐷𝑑 hem 𝑈 içinde sayılmaması temel kontrol koşuludur.
Bakımın ekonomik değerlendirilmesi, bu muhasebe özetinden daha geniştir. Önerilen karar modeli, seçenek 𝑎 için planlama ufkundaki beklenen yaşam döngüsü yükünü şöyle gösterir:

Burada 𝐼 başlangıç yatırımı, 𝐶𝑏 planlı bakım, 𝐶𝑒 enerji ve su, 𝐶𝑑 dijital sistem işletme maliyeti, 𝑝𝑡 ilgili dönemdeki arıza olasılığı, 𝐿𝑡 arızanın koşullu ekonomik kaybı, 𝑆𝑇 dönem sonu kalıntı değer ve 𝑟 iskonto oranıdır. Kayıp, ek onarım ve karşılanamayan talebe ilişkin katkı kaybını kapsayabilir. Birden çok arızanın mümkün olduğu durumda tek olasılık çarpımı yerine uygun beklenen olay sayısı veya durum modeli kullanılmalıdır. Bu formül, güvenlik gereksinimlerinin parasallaştırılarak ihmal edilebileceği anlamına gelmez.
Zorunlu kontrol ve güvenli işletme sınırları, seçeneklerin önce sağlaması gereken koşullardır. Ayrıca kayıp tanımları çakışmamalıdır: arıza sonrası onarım zaten 𝐿𝑡 içinde yer alıyorsa aynı tutar ikinci kez 𝐶𝑏 içine eklenmemelidir. Nominal nakit akışları nominal, reel akışlar reel iskonto oranıyla değerlendirilmelidir. Bu çalışma belirli bir yatırım getirisi veya iskonto oranı önermemekte; farklı varsayımların sonuç üzerindeki etkisinin görünür olmasını amaçlamaktadır.

Tablo 2’da müdahale sonrasında bakım giderinin 90 bin TL ve EWW giderinin 30 bin TL azaldığı; devamlı dijital hizmet giderinin diğer dağıtılmamış giderler içinde 20 bin TL arttığı varsayılmıştır. Satışa yeniden açılan odaların gerçekten satılmasıyla 40 bin TL ek gelir ve 16 bin TL ek doğrudan gider oluştuğu kabul edilmiştir. Böylece GOP farkı 90 + 30 − 20 + 40 − 16 = 124 bin TL’dir. Bu sonuç, yalnızca tanımlanan varsayımların aritmetik sonucudur. Odalar için talep yoksa 24 bin TL katkı artışı gerçekleşmez; katkı artışının sıfır olduğu durumda fark 100 bin TL olur.
Örnekte 600 bin TL başlangıç yatırımı varsayılırsa, 124 bin TL’nin tamamının aylık ek nakit akışına dönüştüğü ve değişmeden sürdüğü çok sınırlayıcı koşul altında basit geri ödeme yaklaşık 4,84 aydır. Ancak GOP farkı kendiliğinden nakit farkı değildir. İşletme sermayesi, vergi, tahsilat zamanı, yenileme ve mevsimsellik bu hesabın dışında kaldığından bu süre yatırım kabul ölçütü olarak sunulmamaktadır. Başlangıç harcamasının giderleştirilmesi veya aktifleştirilmesi de gerçekleşen işlemin niteliğine göre ayrıca değerlendirilmelidir. Bu gösterim, hızlı geri ödeme vaadinden çok varsayım şeffaflığının önemini açıklamaktadır.
Dijital ikiz katkısı, uygun tanımlanmış finansal olmayan göstergelerle izlenmelidir. Satılabilir oda-gece başına GOP (GOPPAR), paydadaki satışa açık kapasite tanımıyla birlikte raporlanmalıdır; bakım nedeniyle kapanan odaların ayrıca açıklanması kapasite daralmasının oranı yanıltmasını önler. Arızalar arası ortalama süre, ortalama onarım süresi, tekrarlayan arıza payı ve gecikmiş bakım işlerinin yaş dağılımı teknik görünümü tamamlar. Sainaghi vd. (2013, 2017), otel performansının tek bir parasal ölçüye indirgenemeyeceğini gösteren kapsamlı bir zemin sunmaktadır.
Enerji ve su göstergelerinde de tek payda yeterli değildir. Dolu oda-gece, misafir-gece, hizmet alanı veya yemek sayısı farklı süreçleri temsil eder. Hava koşulları ve doluluk değişimi hesaba katılmadan yapılan önce-sonra karşılaştırması yanıltıcı olabilir. Çalışmada önerilen rapor; maliyet, fiziksel tüketim, hizmet kapsamı ve konfor durumunu yan yana gösterir. Teknik verimlilik ile daha düşük hizmet sunumu böylece ayrıştırılır. Departman yöneticileri, yalnızca bütçe altında kalmakla değil, bu çok boyutlu sonucun korunmasıyla değerlendirilmelidir.
Tartışma
Kavramsal çerçeve, dijital ikiz ile maliyet kontrolünün tek bir teknolojik doğruluk sorunu olmadığını göstermektedir. Bu bölümde kaynaklar; kanıtların aktarılabilirliği, muhasebe teşvikleri, insan kaynağı ve sürdürülebilirlik gerilimleri üzerinden birlikte değerlendirilmektedir. Amaç, olumlu bulguları sıralamak değil, hangi koşullarda otel yönetimine geçerli çıkarım yapılabileceğini belirlemektir.
Teknik başarı ile ekonomik yarar arasındaki boşluk
Jardine vd. (2006) ve Lei vd. (2018), kestirimci bakımın veri toplama, durum değerlendirme ve karar verme zincirini açıklamaktadır. Carvalho vd. (2019) ile Zonta vd. (2020), model seçimi ve bütünleşik altyapının önemini öne çıkarır. Buna karşılık Chan vd. (2001), Lai (2013) ve Lai ve Yik (2012) doğrudan otel bağlamında iş emri, iş yükü ve tesis performansına odaklanmaktadır. Birlikte değerlendirildiklerinde bu çalışmalar, otel için yalnızca arıza tahmin doğruluğunun yeterli olmadığını düşündürmektedir. Tahminin, uygun personel ve yedek parçayla uygulanabilir bir zaman aralığında üretilmesi gerekir.

Buradaki çıkarım şudur: aynı doğruluk düzeyine sahip iki model farklı ekonomik sonuçlar verebilir. Uyarısı çok geç gelen model müdahaleye olanak vermeyebilir; çok fazla yanlış alarm üreten model gereksiz kontrol ve oda kapatmaya neden olabilir. Dolayısıyla değerlendirmede kaçırılan kritik arızalar, yanlış alarm yükü ve müdahale için sağlanan süre birlikte ölçülmelidir. Bu öneri, literatürün otel bağlamına sentezidir; mevcut çalışmaların Türkiye’deki belirli bir tesiste aynı sonucu göstereceği iddiası değildir. Nadir arızaların az olduğu küçük veri kümelerinde güven aralıklarının geniş olabileceği de kabul edilmelidir.
Dijital ikiz derlemeleri, modellerin fiziksel sistemle bağlantısını vurgulasa da uygulama kapsamları farklıdır. Boje vd. (2020) anlamsal bütünlüğe, Khajavi vd. (2019) bina uygulamasının sınırlarına, Opoku vd. (2021) yaşam döngüsü kullanım alanlarına odaklanmaktadır. Bortolini vd. (2022) enerji verimliliği açısından olanakları ortaya koyar. Ancak bu yayınlar, USALI ve Türkiye yasal muhasebesiyle bütünleşmiş dijital ikizin otellerde belirli bir tasarruf oranı sağladığını kanıtlamaz. Çalışmanın özgün önerisi, bu literatürler arasına işlem ve varlık düzeyinde izlenebilir bir finansal bağlantı koymaktır; önerinin ekonomik etkililiği ayrıca sınanmalıdır.
Muhasebe teşvikleri, maliklik ve ertelenmiş bakım
Yönetim muhasebesi araştırmaları, bilgi üretimi kadar bilginin kullanım koşullarının da önemini göstermektedir. Pavlatos (2015), stratejik yönetim muhasebesinin bağlamsal ve örgütsel etkenlerle ilişkisini inceler. Lamminmaki (2008), dış kaynak kararlarında muhasebe katılımının oteller arasında değişebildiğini ve uzun vadeli değerlendirmelerin sınırlı kalabildiğini ortaya koyar. Dijital bakım hizmetinin dışarıdan satın alınması da benzer bir sorundur: düşük abonelik bedeli, veri aktarım maliyeti ve tedarikçiye bağımlılık hesaba katılmadığında yanıltıcı olabilir.
Bu bulgular ışığında malik ile işletmecinin performans öncelikleri birlikte değerlendirilmelidir. Cari GOP’ye bağlı başarı ölçütü, gerekli yenilemenin ertelenmesini teşvik edebilir; yalnızca varlık yenilemesine odaklanan yaklaşım ise işletme kesintisinin katkı kaybını gözden kaçırabilir. Burada önerilen denge, standart GOP raporuna varlık sağlığı ve ertelenmiş bakım görünümü eklemektir. Beklenen bakım açığı, gerçekleşmiş dönem gideri gibi sunulmamalıdır. Teknik risk tahmini ayrı karar destek bilgisi olarak işaretlenmeli; muhasebe kârının içine gerekçesiz bir düzeltme olarak sokulmamalıdır.
Patiar ve Mia (2015), liderlik, rekabet ve muhasebe bilgisi kullanımının departmanların finansal olmayan performansıyla ilişkisini gösterirken aynı birleşik ilişkinin finansal performans için bulunmadığını bildirmektedir. Bu sonuç, daha gelişmiş bilgi sisteminin kendiliğinden kâr artışı sağlayacağı varsayımına karşı önemli bir uyarıdır. Campos vd. (2022) tarafından incelenen yönetim araçlarının çeşitliliği de tek bir yöntemin her işletmede üstün olmadığını düşündürür. Dolayısıyla önerilen veri köprüsü, mevcut bütçe ve sorumluluk düzenine uyarlanmalı; teknoloji yatırımı örgütsel değişimin yerine geçirilmemelidir.
Çalışan yetkinliği ve sürdürülebilirlik arasındaki denge
İnsan kaynakları ve eğitim literatürü birlikte değerlendirildiğinde iki farklı beklenti ortaya çıkar. Vrontis vd. (2022), akıllı otomasyonun işe alım, eğitim ve görev tasarımında fırsatlar sunduğunu belirtirken Tambe vd. (2019), veri ve adalet sorunlarını öne çıkarır. Salas vd. (2012) eğitimin işe aktarılması üzerinde durur; Makransky vd. (2019) ise sürükleyiciliğin öğrenmeyi garanti etmediğini gösterir. Bu nedenle VR modülünü tamamlayan çalışan sayısı yerine, güvenli görev başarısı ve tekrar hata oranı izlenmelidir. Eğitim verisinin yalnızca çalışanı denetleme aracı olarak kullanılması, öğrenme için gerekli hata bildirimini de zayıflatabilir.
Çevresel boyutta Bohdanowicz (2006), ülke koşullarının otel çevre uygulamalarına etkisini; Mensah (2006), farklı otel kategorilerinin uygulama ayrışmasını göstermektedir. Leonidou vd. (2013) ise kaynak ve yetkinliklerin çevresel stratejiyle ilişkisini ortaya koyar. Bu çalışmaların ortak yorumu, çevresel iyileşmenin yalnızca cihaz veriminden değil, yönetim kapasitesinden ve davranıştan da etkilendiğidir. Dijital ikiz, su kaçağını gösterebilir; fakat tedarik, iş emri ve yetki sorunu çözülmezse kaçağın sürmesi mümkündür. Dolayısıyla ölçümün eyleme dönüşmesi sürdürülebilirliğin temel koşuludur.
Öte yandan dijital altyapının da enerji tüketimi ve donanım yenileme yükü vardır. Gretzel vd. (2015), akıllı turizmin gerçek maliyetlerinin değerlendirilmesi gerektiğini; Stankov ve Gretzel (2020), insan merkezli tasarımın ihmalinin olumsuz sonuçlarını tartışmaktadır. Bu çerçevede her odaya yeni cihaz yerleştirmek veya bütün eğitimleri VR’ye taşımak otomatik olarak sürdürülebilir değildir. Öncelik, mevcut sayaç ve otomasyon verisinin yeterli olup olmadığını sınamak olmalıdır. Bakım nedeniyle varlığın ömrünün uzaması da tek başına yeterli ölçüt değildir; eski ekipmanın yüksek işletme tüketimiyle yenisinin üretim ve kurulum yükü birlikte karşılaştırılmalıdır.
Sınanabilir önermeler ve araştırma tasarımı
Literatür sentezi, gelecekte sınanabilecek dört önerme üretmektedir. Birincisi, varlık–iş emri–muhasebe bağlantısının bütünlüğü yükseldikçe bakım kaynaklı bütçe sapmalarının açıklana bilirliğinin artması beklenir. İkincisi, kestirimci uyarının ekonomik yararı müdahale kapasitesi ve talep koşulları tarafından belirlenir. Üçüncüsü, XR destekli eğitimin etkisinin sürükleyicilikten çok görev tasarımı ve transfer desteğine bağlı olması beklenir. Dördüncüsü, GOP ile bakım birikiminin birlikte değerlendirilmesi, bakımın ertelenmesiyle elde edilen görünürdeki performans artışını daha görünür kılabilir. Bunlar doğrulanmış sonuç değil, araştırılabilir ilişkiler olarak önerilmektedir.
Saha araştırmasında karşılaştırılabilir ekipman veya otel gruplarıyla kademeli uygulama tasarımı kullanılabilir. Önce-sonra farkları; mevsim, doluluk, dış hava koşulları, ekipman yenilemesi ve tarife değişimi dikkate alınarak karşılaştırılmalıdır. Farkların farkı yaklaşımı seçilirse paralel eğilim varsayımı incelenmeli; uygun kontrol grubu yoksa nedensel yorumun sınırlı olduğu belirtilmelidir. Sonuç ölçüleri önceden tanımlanmalı ve yalnızca başarılı ekipmanlar raporlanmamalıdır. Böylece teknoloji sağlayıcısının seçtiği olumlu örneklerle sınırlı bir değerlendirmeden kaçınılabilir.
Kestirimci modelde eğitim ve değerlendirme verileri zaman bakımından ayrılmalıdır. Arızadan sonra kaydedilen parça değişim bilgisinin arıza öncesi tahminde kullanılması veri sızıntısıdır ve performansı olduğundan yüksek gösterebilir. Modelin farklı ekipman ve işletme koşullarında sınanması, sensör kayması ile bakım politikası değişikliklerinin izlenmesi gerekir. Çalışan eğitiminde de uygulama öncesi bilgi düzeyi, cihaz deneyimi ve görev güçlüğü dikkate alınmalıdır. Martins vd. (2025) tarafından vurgulanan gerçek ortam doğrulaması ve Koo vd. (2025) tarafından öne çıkarılan yönetişim gereksinimi, önerilen araştırma gündeminin tamamlayıcı bileşenleridir.
Çalışmanın temel sınırlılığı, farklı disiplinlerdeki bulguların kavramsal olarak birleştirilmesidir. Otel bakımına ilişkin doğrudan çalışmalar ile sanayi ve eğitim araştırmalarının yöntemleri eşdeğer değildir. Ayrıca eski ampirik bulgular, bugünkü yazılım olanaklarını veya Türkiye’nin güncel işletme koşullarını birebir temsil etmez. Amaçlı kaynak seçimi ve tam metin erişiminin farklılaşması da seçilim riski taşır. Bu nedenlerle sunulan çerçeve bir uygulama reçetesi veya kesin tasarruf modeli değil, saha araştırmasını ve yönetim tartışmasını yapılandıran bir başlangıçtır.
Sonuç ve Öneriler
Bu çalışma, yaşlanan otellerde bakım maliyetini yalnızca teknik servis bütçesi üzerinden değerlendirmenin eksik olduğunu savunmaktadır. Bakım; hizmet sürekliliği, kaynak tüketimi, çalışan yetkinliği ve yatırım gereksinimiyle birlikte ele alınmalıdır. Dijital ikizin olası katkısı, bu ilişkileri fiziksel varlık düzeyinde görünür kılması ve zamanında karar alınmasına destek vermesidir. Ancak veri kalitesi, müdahale kapasitesi ve muhasebe izlenebilirliği sağlanmadığında daha fazla veri daha iyi yönetim anlamına gelmez. Literatürden türetilen temel sonuç, teknik temsil ile yönetim kararının aynı geri besleme düzeninde buluşturulması gereğidir.
USALI, VUK ve TDHP birbirinin alternatifi değildir. USALI operasyonel karşılaştırma ve sorumluluk analizini desteklerken yasal muhasebe kendi kayıt ve değerleme gereklerini korur. Önerilen çift raporlama yaklaşımı, aynı ekonomik olayın her iki amaç için tutarlı biçimde sunulmasına dayanır. Dijital ikizden elde edilen risk tahmini, gerçekleşmiş giderle; departman katkısı, otelin GOP’siyle; GOP artışı da nakit tasarrufuyla karıştırılmamalıdır. Bu ayrımlar, dijitalleşmenin finansal raporlamayı hızlandırırken kavramsal hataları da hızla çoğaltmasını önleyebilir.
Uygulamaya dönük ilk öneri, envanter ve kritik varlık değerlendirmesiyle başlamaktır. Otel yönetimi, hangi ekipmanın arızasının güvenlik, hizmet ve maliyet açısından öncelikli olduğunu belirlemelidir. Eksik varlık kartları, belirsiz parça kodları ve düzensiz iş emirleri giderilmeden kapsamlı dijital ikiz yatırımı yapılmamalıdır. İlk uygulama, verisi erişilebilir ve sonucu ölçülebilir sınırlı bir teknik sistemde yürütülmelidir. Bu yaklaşım, küçük ve orta ölçekli otellerin bütün altyapıyı bir defada değiştirme zorunluluğu olmadan öğrenmesine olanak tanır.
İkinci öneri, finansal eşleştirme ve mutabakatın teknoloji projesinin başında tasarlanmasıdır. PMS, POS, ERP ve CMMS için ortak işlem kimlikleri, departman sözlüğü ve varlık ilişkileri tanımlanmalıdır. USALI revizyon geçişleri tarihli kurallarla yönetilmeli, e-belge teknik doğrulaması ile muhasebe sınıflandırması ayrı kontroller olarak yürütülmelidir. Teknik kabul, gider-yatırım değerlendirmesi ve raporlama düzeltmeleri yetkili kişilerce onaylanmalıdır. Finans, teknik servis ve bilgi teknolojileri birimleri arasında görev ayrılığı korunurken ortak veri sahipliği kurulmalıdır.
Üçüncü öneri, işe alım ve eğitimin bakım stratejisine bağlanmasıdır. Aday değerlendirmesinde görevle ilişkili beceriler esas alınmalı; dijital araçlara aşinalıkla mesleki yeterlilik birbirine karıştırılmamalıdır. Oryantasyon, otelin mekânsal yapısını ve bildirim zincirini kapsamalı; iş başı eğitimde AR veya VR, gerekli olduğunda kullanılmalıdır. Eğitim sonuçları gerçek görev başarısı ve güvenli uygulamayla doğrulanmalıdır.
Çalışanların hatalı alarmı bildirebilmesi ve yapay zekâ önerisini sorgulayabilmesi, sistemin zayıflığı değil, güvenilirliğinin bir koşulu olarak görülmelidir. Dördüncü öneri, yatırım kararını çok boyutlu değerlendirmektir. Başlangıç harcaması, abonelik, sensör yenileme, veri temizleme, siber güvenlik, eğitim ve tedarikçi değiştirme maliyetleri hesaba katılmalıdır.
Beklenen yararlar; gerçek nakit tasarrufu, yeniden kullanılabilir iş gücü kapasitesi, önlenen kesinti ve çevresel iyileşme olarak ayrıştırılmalıdır. Güvenli işletme sınırları önce sağlanmalı; düşük gider hedefi uğruna bakım birikiminin büyümesine izin verilmemelidir. Malik ve işletmeci, GOP yanında teknik durum göstergelerini ve çok yıllı yenileme gereksinimini ortak değerlendirmelidir.
Son olarak meslek örgütleri, üniversiteler ve işletmeler arasında ortak veri tanımları ve anonimleştirilmiş uygulama örnekleri geliştirilebilir. Araştırmalar, teknoloji benimseme niyetinin ötesine geçerek uzunlamasına maliyet, hizmet ve öğrenme sonuçlarını incelemelidir. Türkiye’de şehir oteli, sezonluk tesis ve her şey dâhil işletmeler aynı varsayımlarla değerlendirilmemelidir. Dijital ikizin başarısı, oteli daha gösterişli bir sanal ortama taşımakla değil; doğru bakımı doğru zamanda, izlenebilir maliyetle ve insan odaklı biçimde yapabilmekle ölçülmelidir.
Kaynakça
Atkinson, H., & Brown, J. B. (2001). Rethinking performance measures: Assessing progress in UK hotels. International Journal of Contemporary Hospitality Management, 13(3), 128–135. https://doi.org/10. 1108/09596110110388918
Bohdanowicz, P. (2006). Environmental awareness and initiatives in the Swedish and Polish hotel industries—survey results. International Journal of Hospitality Management, 25(4), 662–682. https://doi.org/10.1016/j.ijhm.2005.06.006
Boje, C., Guerriero, A., Kubicki, S., & Rezgui, Y. (2020). Towards a semantic construction digital twin: Directions for future research. Automation in Construction, 114, Makale 103179. https://doi.org/10.1016/j.autcon. 2020.103179
Bortolini, R., Rodrigues, R., Alavi, H., Dalla Vecchia, L. F., & Forcada, N. (2022). Digital twins’ applications forbuilding energy efficiency: A review. Energies, 15(19), Makale 7002. https://doi.org/10.3390/en15197002
Buhalis, D. (2020). Technology in tourism—From information communication technologies to eTourism and smart tourism towards ambient intelligence tourism: A perspective article. Tourism Review, 75(1), 267–272. https://doi.org/10.1108/TR-06-2019-0258
Buhalis, D., & Law, R. (2008). Progress in information technology and tourism management: 20 years on and 10 years after the Internet—The state of eTourism research. Tourism Management, 29(4), 609–623. https://doi.org/10.1016/j.tourman.2008.01.005
Buhalis, D., Leung, D.,&Lin, M. (2023). Metaverse as a disruptive technology revolutionising tourism management and marketing. Tourism Management, 97, Makale 104724. https://doi.org/10.1016/j.tourman.2023.104724
Buhalis, D., & Leung, R. (2018). Smart hospitality—Interconnectivity and interoperability towards an ecosystem. International Journal of Hospitality Management, 71, 41–50. https://doi.org/10.1016/j.ijhm.2017.11.011
Campos, F., Lima Santos, L., Gomes, C., & Cardoso, L. (2022). Management accounting practices in the hospitality industry: A systematic review and critical approach. Tourism and Hospitality, 3(1), 243–264. https://doi.org/10.3390/tourhosp3010017
Carvalho, T. P., Soares, F. A. A. M. N., Vita, R., Francisco, R. d. P., Basto, J. P., & Alcalá, S. G. S. (2019). Asystematic literature revew of machine learning methods applied to predictive maintenance. Computers & Industrial Engineering, 137, Makale 106024. https://doi.org/10.1016/j.cie.2019.106024
Chan, K. T., Lee, R. H. K., & Burnett, J. (2001). Maintenance performance: A case study of hospitality engineering systems. Facilities, 19(13/14), 494–504. https://doi.org/10.1108/02632770110409477
Deng, S. M., & Burnett, J. (2000). A study of energy performance of hotel buildings in Hong Kong. Energy and Buildings, 31(1), 7–12. https://doi.org/10.1016/S0378-7788(98)00067-X
Flavián, C., Ibáñez-Sánchez, S., & Orús, C. (2019). The impact of virtual, augmented and mixed reality technologies on the customer experience. Journal of Business Research, 100, 547–560. https://doi.org/ 10.1016/j.jbusres.2018.10.050
Fuller, A., Fan, Z., Day, C., & Barlow, C. (2020). Digital twin: Enabling technologies, challenges and open research. IEEE Access, 8, 108952–108971. https://doi.org/10.1109/ACCESS.2020.2998358
Gelir İdaresi Başkanlığı. (2018, Mayıs). e-Fatura uygulaması: Entegrasyon kılavuzu. https://ebelge.gib.gov.tr/ dosyalar/kilavuzlar/e-FaturaUygulamasiEntegrasyonKilavuzu-v1.9.pdf
Gelir İdaresi Başkanlığı. (t.y.). e-Fatura: Mevzuat ve teknik kılavuzlar. Erişim tarihi Eylül 10, 2026, https://ebelge.gib.gov.tr/efaturamevzuat.html
Gretzel, U., Sigala, M., Xiang, Z., & Koo, C. (2015).Smart tourism: Foundations and developments. Electronic Markets, 25(3),179–188. https://doi.org/10.1007/s12525-015-0196-8
Gursoy, D., Malodia, S., & Dhir, A. (2022). The metaverse in the hospitality and tourism industry: An overview of current trends and future research directions. Journal of Hospitality Marketing & Management, 31(5), 527–534. https://doi.org/10.1080/19368623.2022.2072504
Guttentag, D. A. (2010). Virtual reality: Applications and implications for tourism. Tourism Management, 31(5), 637–651. https://doi.org/10.1016/j.tourman.2009.07.003
Hospitality Financial and Technology Professionals. (2023). USALI 11th revised edition: Resources collection. https://www.hftp.org/downloads/documents/usali/resources/usali11_resources_collection.pdf
Jardine, A. K. S., Lin, D.,&Banjevic, D. (2006). A review on machinery diagnostics and prognostics implementing condition-based maintenance. Mechanical Systems and Signal Processing, 20(7), 1483–1510. https: //doi.org/10.1016/j.ymssp.2005.09.012
Jensen, L., & Konradsen, F. (2018). A review of the use of virtual reality head-mounted displays in education and training. Education and Information Technologies, 23(4), 1515–1529. https://doi.org/10.1007/s10639- 017-9676-0
Khajavi, S. H., Motlagh, N. H., Jaribion, A., Werner, L. C., & Holmström, J. (2019). Digital twin: Vision, benefits, boundaries, and creation for buildings. IEEE Access, 7, 147406–147419. https://doi.org/10. 1109/ACCESS.2019.2946515
Koo, C., Shin, S., Gretzel, U., & Xiang, Z. (2025). AI-powered smart tourism 2.0: A 10-year retrospective and
updated model. Electronic Markets, 35, Makale 108. https://doi.org/10.1007/s12525-025-00847-y
Lai, J. H. K. (2013). An analysis of maintenance demand, manpower, and performance of hotel engineering facilities. Journal of Hospitality & Tourism Research, 37(3), 426–444. https://doi.org/10.1177/1096348012436380
Lai, J. H. K., & Yik, F. W. H. (2012). Hotel engineering facilities: A case study of maintenance performance. International Journal of Hospitality Management, 31(1), 229–235. https://doi.org/10.1016/j.ijhm.2011. 05.002
Lamminmaki, D. (2008). Accounting and the management of outsourcing: An empirical study in the hotel industry. Management Accounting Research, 19(2), 163–181. https://doi.org/10.1016/j.mar.2008.02.002
Lei, Y., Li, N., Guo, L., Li, N., Yan, T., & Lin, J. (2018). Machinery health prognostics: A systematic review from data acquisition to RUL prediction. Mechanical Systems and Signal Processing, 104, 799–834. https://doi.org/10.1016/j.ymssp.2017.11.016
Leonidou, L. C., Leonidou, C. N., Fotiadis, T. A., & Zeriti, A. (2013). Resources and capabilities as drivers of hotel environmental marketing strategy: Implications for competitive advantage and performance. Tourism Management, 35, 94–110. https://doi.org/10.1016/j.tourman.2012.06.003
Makransky, G., Terkildsen, T. S., & Mayer, R. E. (2019). Adding immersive virtual reality to a science lab simulation causes more presence but less learning. Learning and Instruction, 60, 225–236. https: //doi.org/10.1016/j.learninstruc.2017.12.007
Maliye ve Gümrük Bakanlığı. (1992, Aralık 26). Muhasebe Sistemi Uygulama Genel Tebliği (Sıra No. 1). https://www.gib.gov.tr/fileadmin/mevzuatek/eski/muhsisteblekmuh5_04102019.pdf
Mandelbaum, R. (2024). The USALI 12th revised edition: An expert overview of the updates [magazine]. Tech + Fin Hospitality, 6–11. https://www.hftp.org/downloads/documents/usali/tfh24sp_usali12overview.pdf
Mariani, M., Baggio, R., Fuchs, M., & Höepken, W. (2018). Business intelligence and big data in hospitality and tourism: A systematic literature review. International Journal of Contemporary Hospitality Management, 30(12), 3514–3554. https://doi.org/10.1108/IJCHM-07-2017-0461
Martins, S., Ramos, A. L., & Brito, M. (2025). Empowering sustainable tourism through simulation: Evidence and trends in the Tourism 5.0 era. Sustainability, 17(23), Makale 10850. https://doi.org/10.3390/su172310850
Mensah, I. (2006). Environmental management practices among hotels in the greater Accra region. International Journal of Hospitality Management, 25(3), 414–431. https://doi.org/10.1016/j.ijhm.2005.02.003
Mia, L., & Patiar, A. (2001). The use of management accounting systems in hotels: An exploratory study.International Journal of Hospitality Management, 20(2), 111–128. https://doi.org/10.1016/S0278- 4319(00)00033-5
Miller, R., Mandelbaum, R., & DeFranco, A. (2024). A deep dive into changes in the new edition: A focus on increased transparency (Sunum). Hospitality Financial ve Technology Professionals. https://www.hftp. org/downloads/documents/annual-convention/ac24-pres-usali01.pdf
Opoku, D.-G. J., Perera, S., Osei-Kyei, R., & Rashidi, M. (2021). Digital twin application in the construction industry: A literature review. Journal of Building Engineering, 40, Makale 102726. https://doi.org/10. 1016/j.jobe.2021.102726
Patiar, A., & Mia, L. (2015). Drivers of hotel departments’ performance: Evidence from Australia. Journal of Human Resources in Hospitality & Tourism, 14(3), 316–337. https://doi.org/10.1080/15332845.2015. 1002072
Pavlatos, O. (2015). An empirical investigation of strategic management accounting in hotels. International Journal of Contemporary Hospitality Management, 27(5), 756–767. https://doi.org/10.1108/IJCHM-12- 2013-0582
Pavlatos, O., & Paggios, I. (2009). Management accounting practices in the Greek hospitality industry. Managerial Auditing Journal, 24(1), 81–98. https://doi.org/10.1108/02686900910919910
Phillips, P. A. (1999). Performance measurement systems and hotels: A new conceptual framework. International Journal of Hospitality Management, 18(2), 171–182. https://doi.org/10.1016/S0278-4319(99)00016-X
Radianti, J., Majchrzak, T. A., Fromm, J., & Wohlgenannt, I. (2020). A systematic review of immersive virtual reality applications for higher education: Design elements, lessons learned, and research agenda.
Computers & Education, 147, Makale 103778. https://doi.org/10.1016/j.compedu.2019.103778Rasheed, A., San, O., & Kvamsdal, T. (2020). Digital twin: Values, challenges and enablers from a modeling perspective. IEEE Access, 8, 21980–22012. https://doi.org/10.1109/ACCESS.2020.2970143
Sacks, R., Brilakis, I., Pikas, E., Xie, H. S., & Girolami, M. (2020). Construction with digital twin information systems. Data-Centric Engineering, 1, Makale e14. https://doi.org/10.1017/dce.2020.16
Sainaghi, R., Phillips, P., & Corti, V. (2013). Measuring hotel performance: Using a balanced scorecard perspectives’ approach. International Journal of Hospitality Management, 34, 150–159. https://doi.org/ 10.1016/j.ijhm.2013.02.008
Sainaghi, R., Phillips, P., & Zavarrone, E. (2017). Performance measurement in tourism firms: A content analytical meta-approach. Tourism Management, 59, 36–56. https://doi.org/10.1016/j.tourman.2016.07.002
Salas, E., Tannenbaum, S. I., Kraiger, K., & Smith-Jentsch, K. A. (2012). The science of training and development in organizations: What matters in practice. Psychological Science in the Public Interest, 13(2), 74–101. https://doi.org/10.1177/1529100612436661
Semeraro, C., Lezoche, M., Panetto, H., & Dassisti, M. (2021). Digital twin paradigm: A systematic literature review. Computers in Industry, 130, Makale 103469. https://doi.org/10.1016/j.compind.2021.103469
Stankov, U., & Gretzel, U. (2020). Tourism 4.0 technologies and tourist experiences: A human-centered design perspective. Information Technology & Tourism, 22(3), 477–488. https://doi.org/10.1007/s40558-020-00186-y
Tambe, P., Cappelli, P., & Yakubovich, V. (2019). Artificial intelligence in human resources management: Challenges and a path forward. California Management Review, 61(4), 15–42. https://doi.org/10.1177/ 0008125619867910
tom Dieck, M. C., & Jung, T. (2017). Value of augmented reality at cultural heritage sites: A stakeholder approach. Journal of Destination Marketing & Management, 6(2), 110–117. https://doi.org/10.1016/j.jdmm.2017.03.002
Tussyadiah, I. (2020). A review of research into automation in tourism: Launching the Annals of Tourism Research Curated Collection on artificial intelligence and robotics in tourism. Annals of Tourism Research, 81, Makale 102883. https://doi.org/10.1016/j.annals.2020.102883
Tussyadiah, I. P., Wang, D., Jung, T. H., & tom Dieck, M. C. (2018). Virtual reality, presence, and attitude change: Empirical evidence from tourism. Tourism Management, 66, 140–154. https://doi.org/10.1016/j.tourman. 2017.12.003
Vergi Usul Kanunu (Kanun No. 213). (1961, Ocak 10). https://www.mevzuat.gov.tr/mevzuatmetin/1.4.213.pdf Vrontis, D., Christofi, M., Pereira,V., Tarba, S., Makrides, A.,&Trichina, E. (2022). Artificial intelligence, robotics, advanced technologies and human resource management: A systematic review. The International Journal of Human Resource Management, 33(6), 1237–1266. https://doi.org/10.1080/09585192.2020.1871398
Wirtz, J., Patterson, P. G., Kunz, W. H., Gruber, T., Lu, V. N., Paluch, S., & Martins, A. (2018). Brave new world: Service robots in the frontline. Journal of Service Management, 29(5), 907–931. https: //doi.org/10.1108/JOSM-04-2018-0119
Yung, R., & Khoo-Lattimore, C. (2019). New realities: A systematic literature review on virtual reality and augmented reality in tourism research. Current Issues in Tourism, 22(17), 2056–2081. https : //doi.org/10.1080/13683500.2017.1417359
Zonta, T., da Costa, C. A., da Rosa Righi, R., de Lima, M. J., da Trindade, E. S., & Li, G. P. (2020). Predictive maintenance in the Industry 4.0: A systematic literature review. Computers & Industrial Engineering, 150, Makale 106889. https://doi.org/10.1016/j.cie.2020.106889

Bir yanıt yazın